Guía de techos
Estimado de daños por tormenta en el techo en Connecticut: cómo leerlo
Por Jose ZarumaPublicado el
- daños por tormenta
- seguro de propietarios de vivienda
- techos
- Connecticut
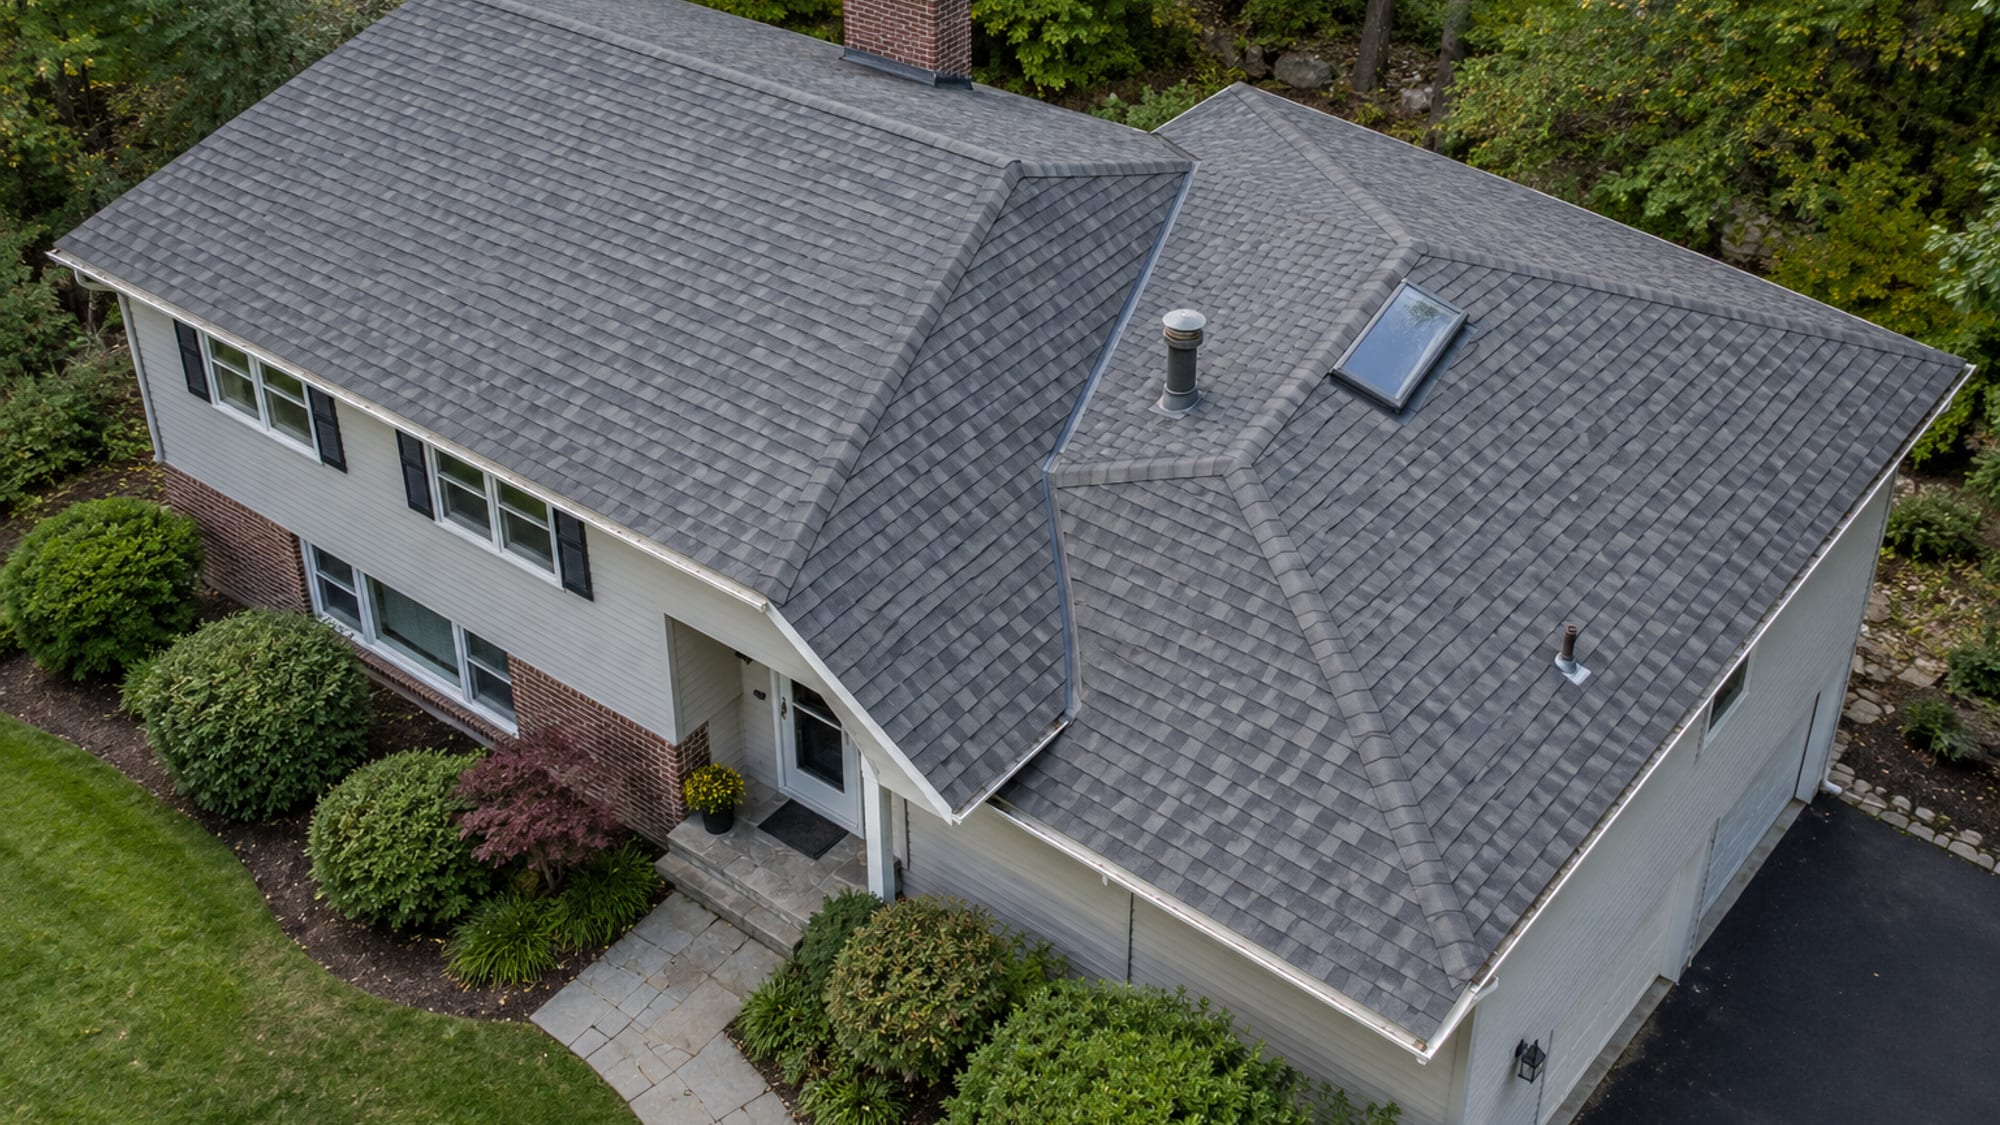
Un estimado completo de daños por tormenta en el techo identifica la propiedad y el día en que se inspeccionó el techo, indica qué causó el daño y dónde está, y mide el techo en escuadras (una escuadra equivale a 100 pies cuadrados). Incluye el número de capas existentes, la membrana base, los tapajuntas, la ventilación, los permisos, la limpieza y la eliminación de residuos, e indica lo que queda fuera.
Si el documento que tiene en la mano no cubre la mayor parte de eso, todavía no está terminado. Y si tiene dos documentos, uno de un contratista de techos y otro de su aseguradora, probablemente los totales no coincidan, y eso no es inusual.
La diferencia suele estar en las partidas, no en el total final. Cuando vea qué partidas incluye cada documento, será mucho más fácil explicar y cerrar la diferencia entre ellos.
Puntos clave
Dos documentos diferentes
La propuesta de un contratista de techos describe el trabajo y el precio que usted pagaría, mientras que el alcance de la aseguradora calcula la reparación que la compañía acepta como cubierta.
Compare las partidas, no los totales
Coloque ambos documentos lado a lado por área de techo, pendiente, material, cantidad, actividad, unidad y trabajo omitido.
Un estimado no es un pago
La guía de Connecticut considera el estimado de una aseguradora como un costo de reparación calculado; su póliza, deducible, depreciación y método de valoración determinan lo que se paga.
El entablado oculto necesita evidencia
El daño encontrado después del retiro se convierte en un suplemento por escrito respaldado por fotografías y mediciones.
Verifique antes de firmar
Revise el registro HIC de Connecticut del contratista en eLicense y rechace cualquier exención de deducible o transferencia de beneficios del reclamo.
Proteja la casa y reporte la pérdida antes de comparar nada
Los estimados pueden esperar unos días. Un techo abierto y un cielo raso mojado no. Si la tormenta dejó una abertura, coloque una cubierta temporal y guarde todos los recibos de lonas, mano de obra de emergencia y remoción de agua. La guía del Connecticut Insurance Department en su aviso al consumidor de 2026 sobre reclamos por tormentas pide a los propietarios proteger la propiedad de daños adicionales y permitir que la aseguradora inspeccione antes de comenzar trabajos permanentes.
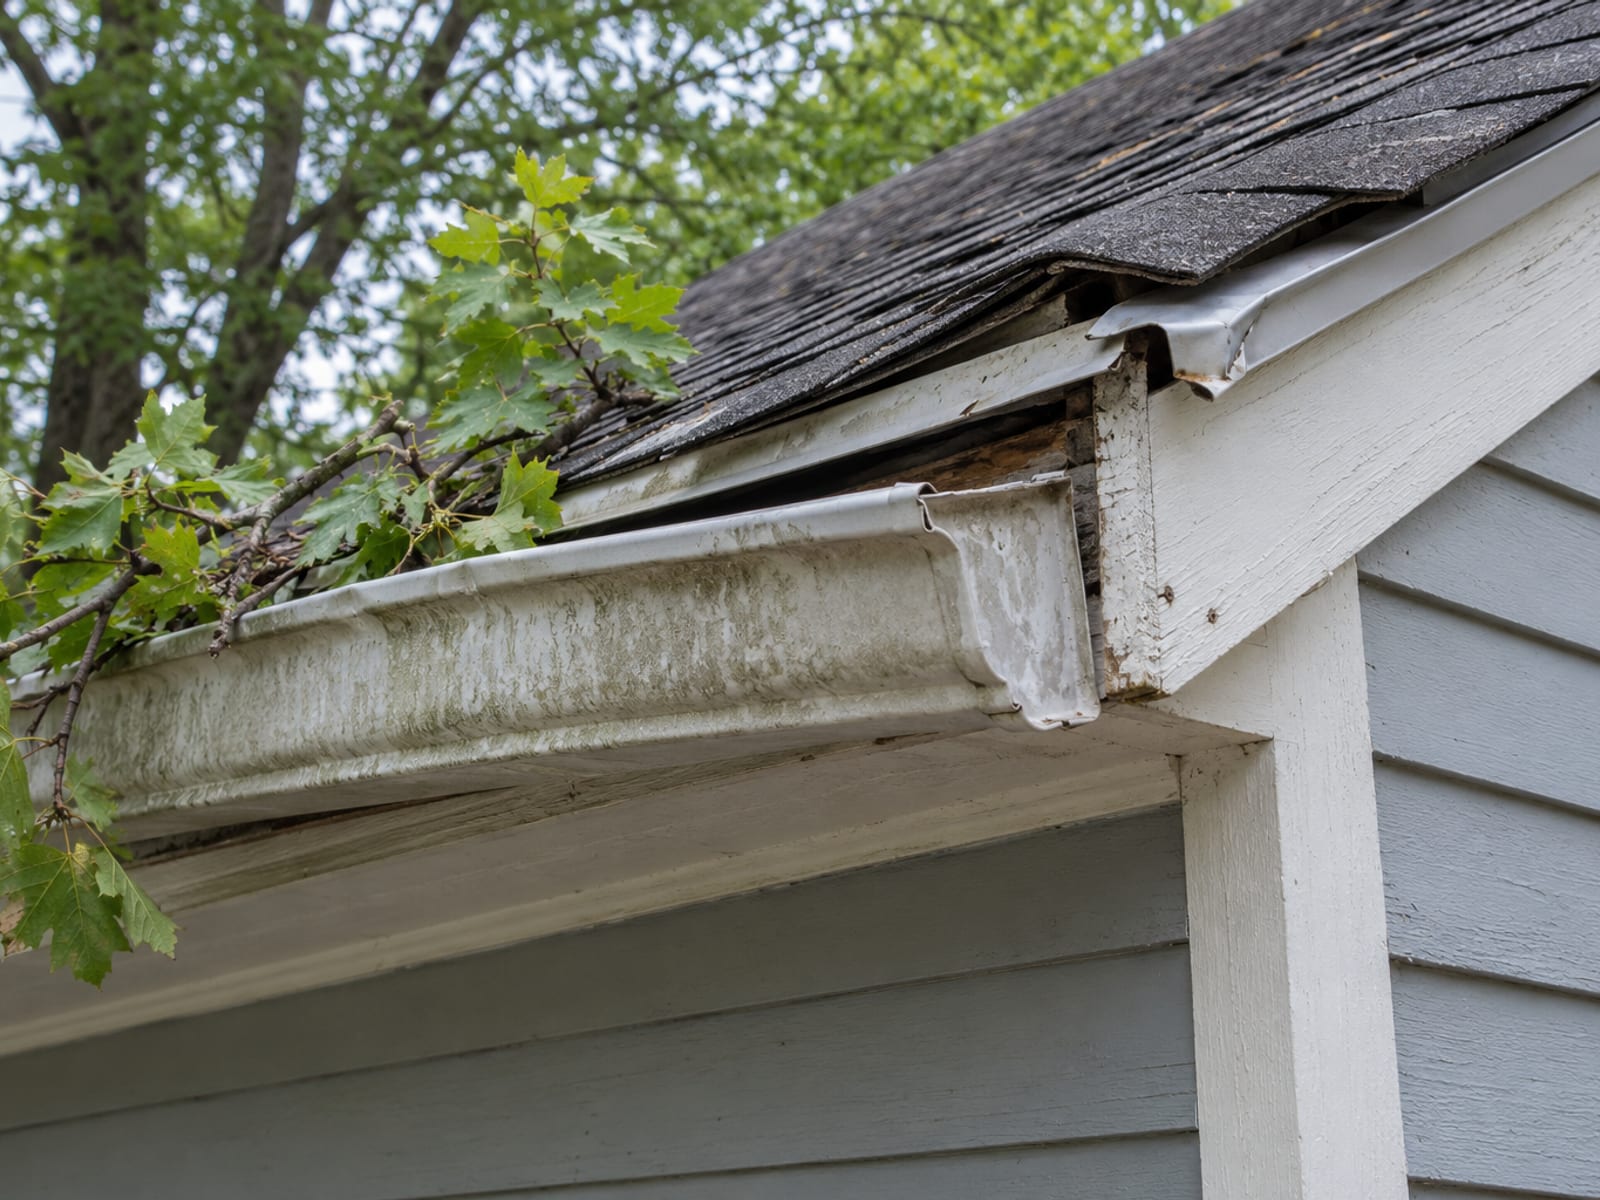
No autorice reparaciones permanentes hasta que la aseguradora haya tenido una oportunidad razonable de inspeccionar, salvo que esperar cause más daños. Todo lo que sigue supone que la casa ahora está segura y cubierta, y que usted está listo para leer documentos.
Antes de comparar, anote dos decisiones que solo usted puede tomar. Primero, ¿el techo necesita protección de emergencia, una reparación localizada o un reemplazo mayor? Segundo, ¿el daño y la fecha de la tormenta coinciden? Ambas respuestas determinan cómo debe verse un estimado justo.
Un estimado completo comienza con los datos de su techo
La parte superior de un buen estimado es un registro, no un discurso de ventas. Debe identificar su propiedad, la fecha en que se inspeccionó el techo, la causa del daño y su ubicación en el techo. Debe incluir fotografías y una lista clara de lo propuesto, con materiales, cantidades, mano de obra y exclusiones.
Las mediciones del techo le permiten compararlo con cualquier otra cosa. Los contratistas de techos suelen expresar el área de superficie en escuadras, y una escuadra equivale a 100 pies cuadrados de techo. Una buena medición muestra el área y las pendientes del techo, y separa la superficie medida del desperdicio, las cumbreras, limatesas, limahoyas, aleros, bordes inclinados, penetraciones y accesorios.
Ese detalle importa porque dos estimados para la misma casa pueden usar mediciones diferentes sin que nadie sea deshonesto. Uno puede calcular una sección empinada según su verdadera área de superficie, y otro puede medir solo la huella. Pregunte a cada contratista cuántas escuadras midió y cómo llegó a ese resultado. Si la respuesta es imprecisa, el precio basado en ella también lo será.
Pregunte después cuántas capas de techo tiene la casa actualmente. Retirar dos capas requiere más trabajo que retirar una, y el estimado debe indicar cuál supone. Una partida que dice «retiro» sin cantidad de capas deja espacio para una sorpresa posterior.
Las escuadras y las partidas muestran lo que realmente está comprando
Piense en las partidas como la lista de compras. Un alcance de daños por tormenta debe abordar cada uno de los siguientes elementos cuando corresponda a su techo, y cuando falte un elemento, usted debe saber si se dejó fuera a propósito o simplemente se olvidó.
Partidas que debe abordar un estimado completo de techo por tormenta
Una lona o cubierta de emergencia, indicada y cotizada por separado si se realizó
Toque un factor para ver cómo cambia el precio.
No verá todas las partidas en todos los trabajos. Una reparación pequeña después de la caída de una rama no tendrá retiro ni tapa de cumbrera. El propósito de la lista es que cada omisión tenga una explicación y que usted pueda pedirla. Si el estimado dice «reemplazo de techo» y un solo total, pida al contratista de techos que lo desglose por escrito en estas partidas. Nuestra guía para leer cualquier estimado de techos partida por partida explica cada una.
La propuesta del contratista y el alcance del ajustador cumplen funciones distintas
La propuesta de un contratista de techos es un documento de producción y precios. Describe lo que el contratista propone instalar y lo que le costará a usted. El alcance de una aseguradora es un estimado relacionado con la cobertura. Identifica la reparación que la compañía acepta como cubierta y calcula los costos de materiales y mano de obra según sus propias prácticas de estimación.
Las aseguradoras y muchos ajustadores elaboran esos alcances con software de estimación. Verisk describe Xactimate como una plataforma de estimación de reclamos de propiedad, y su guía de alcance de techos muestra alcances elaborados con mediciones y partidas como cargos por pendiente pronunciada, barrera contra hielo y agua, fieltro, bases para tuberías y respiraderos. Es una práctica de la industria, no un requisito legal de Connecticut, así que puede pedir al ajustador las mediciones y partidas detrás de la cifra.
Comparación entre la propuesta del contratista y el alcance de la aseguradora
Propuesta del contratista: Un documento de producción y precios
Alcance de la aseguradora: Un estimado de reparación relacionado con la cobertura
Toque un factor para ver cómo cambia el precio.
La última fila es la que sorprende a muchas personas. La guía del Connecticut Insurance Department sobre seguros para propietarios e inquilinos considera el estimado de una aseguradora como un costo de reparación calculado, no como un pago automático del reclamo. Lo que usted recibe depende de la póliza, la causa de la pérdida, su deducible, la depreciación, las exclusiones y la forma en que se liquida la póliza.
El valor real en efectivo y el costo de reemplazo explican muchas diferencias
Si el total del ajustador es menor de lo esperado, el método de valoración de su póliza es el primer lugar que debe revisar. La NAIC explica la diferencia en su guía sobre valor real en efectivo y cobertura de costo de reemplazo. Con el valor real en efectivo, se descuenta la depreciación. La cobertura de costo de reemplazo generalmente paga el costo de un reemplazo de tipo similar sin depreciación cuando se cumplen las condiciones de la póliza.
Pida a la aseguradora el alcance completo, el cálculo de depreciación, su deducible, su posición sobre la cobertura y una explicación de cualquier exclusión. El artículo de la NAIC sobre reconstruir después de una tormenta cubre la misma diferencia y puede ayudarle a plantear esas preguntas.
Nada de esto significa que su reclamo será o no será pagado. Esa decisión corresponde a la aseguradora según su póliza, y nadie más puede prometerla, incluido un contratista. Nuestra publicación sobre si el seguro de propietarios cubre daños al techo por tormentas explica con más detalle los deducibles y la antigüedad del techo.
Compare los dos documentos una partida a la vez
Cuando el total del contratista es mayor que el del ajustador, resista la reacción ante la diferencia. Compare los documentos por área de techo, pendiente, material, cantidad, actividad, unidad y trabajo omitido, en ese orden. Las diferencias a menudo se remontan a unas cuantas partidas.
Comience con el área y la pendiente. Si un documento mide más escuadras que el otro, la diferencia comienza en la medición, y alguien debe explicar cómo se llegó a cada cifra. Luego revise el material: la misma línea de tejas, la misma membrana base, la misma barrera contra hielo. Después revise la cantidad y la unidad, ya que una tapa de cumbrera cotizada por pie lineal no puede compararse con una cotizada por escuadra.
Luego observe la actividad, que es el trabajo realizado. ¿Un alcance incluye retiro, eliminación y limpieza mientras el otro cotiza solo las tejas? ¿Uno agrega una asignación para entablado? Por último, haga una lista de lo que deja fuera cada documento. El trabajo omitido suele ocultar la diferencia, como el borde de goteo, el reemplazo de respiraderos, los tapajuntas, los permisos o los elementos exigidos por el código.
Anote las partidas faltantes y pídalas por escrito a ambas partes. Pida al contratista de techos que explique cualquier partida que el ajustador haya dejado fuera, y pida a la aseguradora que identifique cada elemento en disputa y si el desacuerdo es sobre cobertura, alcance, cantidad, precio, depreciación o deducible. Una respuesta por escrito mantiene la conversación específica.
El entablado oculto se maneja como un suplemento con evidencia
Algunos daños no pueden verse hasta que se retira el techo viejo. El entablado podrido o mojado es el ejemplo habitual, y por eso ninguno de los dos estimados puede prometer un número final antes del retiro. El contratista de techos debe indicar por adelantado una asignación o precio unitario para el entablado y explicar cómo se documentará cualquier costo adicional.
Cuando aparece daño oculto, el contratista de techos proporciona un suplemento por escrito o un estimado revisado. Debe estar respaldado por fotografías, mediciones, requisitos del código o instrucciones del fabricante que correspondan y una explicación clara de por qué el alcance original estaba incompleto. Los temas habituales de suplementos incluyen entablado oculto, retiro adicional, tapajuntas, ventilación, requisitos de permisos, actualizaciones de código, acceso, eliminación de residuos y diferencias de materiales.
Luego envíe a la compañía el estimado detallado del contratista, las fotografías, los recibos, la información del permiso y cualquier explicación por escrito. Tome las fotos antes de que el nuevo material cubra el entablado, porque después no quedará nada que mostrar.
Pregunte a su contratista de techos, antes de que comience el trabajo, cómo se documentarán los suplementos y las órdenes de cambio. La ley de Connecticut exige un contrato por escrito de mejoras para el hogar con un procedimiento de órdenes de cambio, así que un buen contrato ya responde esa pregunta.
Cuando todavía hay desacuerdo, siguen la tasación y el Departamento de Seguros
Comience hablando con la aseguradora. La página del Connecticut Insurance Department sobre cómo disputar el estimado de daños de una aseguradora indica que los propietarios pueden hablar primero sobre el desacuerdo y presentar estimados detallados y documentos de denegación por escrito. Un suplemento con fotografías y mediciones es lo más sólido que puede enviar.
Si usted y la aseguradora están de acuerdo sobre qué está dañado, pero no sobre el monto de la pérdida, la cláusula de tasación de su póliza puede ofrecer un proceso. Por lo general, involucra tasadores separados y un árbitro neutral. La tasación aborda el monto de la pérdida, no si la póliza cubre el daño. Cada parte generalmente paga a su propio tasador, y los gastos del árbitro se comparten.
Si la disputa sigue sin resolverse, o el manejo de la aseguradora parece injusto, puede presentar una queja por escrito ante el Connecticut Insurance Department. La página del proceso de quejas del departamento indica que revisa la queja y la envía a la aseguradora para obtener una respuesta cuando Connecticut tiene jurisdicción. No puede exigir el pago de daños fuera de la póliza.
Lea su póliza para conocer los pasos y plazos exactos antes de comenzar. La tasación y otros recursos dependen de su redacción.
El precio depende del techo, así que compare sus propios estimados detallados
Ninguna cifra de todo Connecticut hace que un estimado de techo sea automáticamente justo o injusto. El monto depende del área de superficie y número de escuadras del techo, su pendiente, altura y complejidad, y de cuántas limahoyas, limatesas, buhardillas, tragaluces, chimeneas y penetraciones tenga. También depende de las capas por retirar, el daño de entablado encontrado tras el retiro, el material que elija, la membrana base, la barrera contra hielo, los tapajuntas y la ventilación, la mano de obra y el acceso, la eliminación de residuos, los permisos, y de si se incluyen canaletas, siding o acabados interiores.
Solo como referencia nacional, la página de costos de techo de GAF informa un costo promedio de reemplazo de techo en EE. UU. de $17,631 en 2025, basado en el Informe de Techos de EE. UU. de Verisk de 2025, y un costo promedio de reemplazo de tejas asfálticas de $14,959 en 2023. Son cifras nacionales, no cifras de daños por tormenta en Connecticut, y no establecen un estándar para ningún reclamo individual. No pueden decirle si un estimado de $30,000 para su casa es correcto o incorrecto.
La mejor prueba son sus propios documentos. Obtenga estimados detallados para su techo real y compárelos por alcance medido, material, mano de obra, requisitos de código, eliminación de residuos, permiso, deducible y cobertura. El total más bajo con menos partidas rara vez es el costo real más bajo. Nuestras páginas sobre daños por tormenta, reparación de techos y reemplazo de techo describen lo que implican esos trabajos.
El código y el clima de Connecticut establecen mínimos que su estimado debe cumplir
Un estimado de techo en Connecticut debe considerar el código estatal de construcción. El código actual es el 2022 Connecticut State Building Code, para solicitudes de permisos presentadas el 1 de octubre de 2022 o después, y adopta el 2021 International Residential Code. La página estatal del código enumera las ediciones adoptadas.
El código cubre elementos de techo que aparecen en los estimados: membrana base, resistencia al viento, ventilación, instrucciones de instalación del fabricante y diseño para carga de nieve. Según el texto del código de 2022, la membrana base se coloca sobre la base del techo, sujeto a las excepciones indicadas, y las juntas de la base del techo llevan una tira de membrana autoadhesiva de al menos 4 pulgadas de ancho. Si un estimado deja fuera esos elementos, pregunte por qué.
Los permisos provienen de su municipio, no del estado. El Department of Consumer Protection indica que muchos proyectos de mejoras para el hogar necesitan un permiso de construcción, que debe estar vigente antes de comenzar el trabajo y que el propietario es responsable de confirmarlo. Consulte su guía de permisos de construcción. Como ejemplo, el departamento de construcción de Brookfield aplica el código estatal, y su guía de permisos incluye el cambio de techo entre los proyectos que suelen necesitar uno. Los requisitos y las inspecciones varían según el municipio, así que llame al suyo.
El clima de Connecticut también forma parte del panorama. Los nor'easters pueden traer lluvia o nieve intensa, vientos con fuerza de vendaval e inundaciones costeras ocasionales, y NOAA registra tormentas eléctricas, granizo y vientos dañinos en su Storm Events Database. Puede buscar por condado y fecha para ver qué afectó su zona.
Las señales de alerta aparecen antes que los documentos
Algunas señales de advertencia aparecen en la puerta principal, antes de que exista un estimado. La guía de recuperación tras desastres del Connecticut Department of Consumer Protection y las advertencias del Connecticut Insurance Department señalan la misma lista.
- Ofertas puerta a puerta: Un contratista que ofrece reparaciones inmediatas en su puerta merece preguntas lentas y cuidadosas.
- Presión para firmar hoy: Un buen precio no vence cuando usted pide un día para comparar.
- Depósitos grandes en efectivo: El pago completo o un gran depósito en efectivo antes de que comience el trabajo es una señal de alerta.
- Firmar la cesión de beneficios del reclamo: Una cesión de beneficios puede dar a otra parte el derecho de tratar con su aseguradora o recibir dinero del reclamo.
- Exenciones del deducible: El deducible es su obligación según la póliza, y un contratista que ofrece absorberlo u ocultarlo puede estar proponiendo una conducta que crea riesgos de seguro y contrato.
- Acuerdos garantizados: Ningún contratista puede garantizar lo que pagará una aseguradora.
- Credenciales faltantes: Negativa a mostrar registro, seguro, identificación o referencias.
No firme una cesión de beneficios ni una transferencia similar hasta que entienda exactamente qué derechos transfiere, y considere pedir a su aseguradora o a un abogado calificado que se lo explique. Lo mismo aplica a cualquier documento que se presente como acuerdo, autorización u orden de trabajo.
Verifique el registro y lea el contrato antes de firmar
Los contratistas de mejoras para el hogar de Connecticut deben tener un registro activo ante el Department of Consumer Protection. Revíselo en el sistema estatal eLicense mediante la página de licencias de mejoras para el hogar del departamento, y confirme que esté activo y coincida con el nombre comercial de su contrato. El registro no es una recomendación de calidad, así que es un punto de partida, no un veredicto.
Pida prueba de seguro de responsabilidad civil general y compensación laboral, referencias de proyectos comparables de techo o reparación por tormenta, detalles del fabricante y de instalación, condiciones de garantía y quién proporciona cada garantía. Luego lea el contrato. La guía del DCP sobre contratos de mejoras para el hogar indica que debe identificar al contratista y el número de registro, los materiales, la limpieza y responsabilidad del permiso, el calendario de pagos, las fechas de inicio y finalización, y sus derechos de cancelación.
Sobre el pago, la guía del departamento sobre contratar y trabajar con un contratista de mejoras para el hogar indica que un pago inicial puede ser razonable para materiales, pero generalmente no debe superar un tercio del proyecto, y que los propietarios no deben pagar en efectivo. Vincule el resto al avance, con el pago final después de la finalización y las aprobaciones requeridas.
Preguntas que vale la pena hacer en voz alta:
- Mediciones: ¿Cuántas escuadras midió y cuántas capas retirará?
- Entablado: ¿Qué sucede si el entablado está dañado y cuál es el precio unitario o la asignación?
- Elementos del código: ¿Qué tapajuntas, membrana base, barrera contra hielo y elementos de ventilación se incluyen?
- Permiso: ¿Quién lo obtiene y qué inspección sigue?
- Exclusiones: ¿Qué no está incluido en este precio?
- Deducible: ¿Quién lo paga? La respuesta siempre debe ser usted.
La certificación del fabricante puede dar acceso a ciertas garantías de productos, pero no reemplaza el registro de Connecticut, la verificación del seguro ni una lectura cuidadosa del contrato por escrito.
Mantenga encaminados el reclamo y el techo terminado
Después de firmar, los documentos continúan. Guarde el número del reclamo, el estimado del contratista de techos, el alcance de la aseguradora, las fotografías, los recibos, la información del permiso y cada suplemento en un solo lugar. Cuando algo cambie, como un entablado dañado o un elemento del código, obténgalo por escrito antes de que el trabajo avance.
Cuando la aseguradora y el contratista de techos discrepan sobre el alcance, usted no tiene que arbitrar solo. Pida al contratista que coordine con la aseguradora sin prometer cobertura ni tomar el control del reclamo, y mantenga usted mismo el control de cualquier pago del seguro.
Preguntas frecuentes sobre estimados de daños por tormenta en techos de Connecticut
¿Qué se considera daño por tormenta en un techo?
Los daños típicos por tormenta incluyen tejas levantadas por el viento, desgarradas o faltantes, impacto de granizo, perforaciones de ramas o residuos, tapajuntas dañados y entrada de agua a través de una abertura creada por la tormenta. La aseguradora todavía decide si el daño está cubierto por la póliza. La antigüedad, el deterioro y el desgaste ordinario generalmente se tratan de manera distinta a los daños repentinos por tormenta.
¿$30,000 es demasiado para un techo?
Ningún estándar de todo Connecticut hace que un estimado sea automáticamente razonable o irrazonable. El monto depende del área, la pendiente, la complejidad, el material, las capas, el retiro, el entablado, los tapajuntas, la ventilación, la eliminación de residuos, los permisos y el trabajo exigido por el código. Los promedios nacionales publicados por GAF no pueden decidirlo para una casa de Connecticut. Compare estimados detallados para su techo real.
¿El seguro cubrirá un techo de 10 años?
La antigüedad por sí sola no responde la cuestión de cobertura. La póliza, la causa de la pérdida, el estado del techo, las exclusiones, el deducible y el método de valoración determinan el resultado. La cobertura de valor real en efectivo considera la antigüedad y el desgaste al calcular el pago, mientras que la cobertura de costo de reemplazo generalmente paga el costo de reemplazo de tipo similar sin depreciación, sujeto a las condiciones de la póliza.
¿Debo hacer que mi seguro de propietarios cubra las reparaciones del techo por una tormenta?
Si una tormenta cubierta causó el daño, reportar la pérdida puede ser adecuado. Documente el estado, evite daños adicionales, guarde los recibos y permita que la aseguradora inspeccione. Un problema causado solo por antigüedad o desgaste puede no calificar como pérdida cubierta, así que pregunte a su agente antes de decidir.
¿Un techo nuevo es deducible de impuestos?
Para una residencia personal, un techo nuevo generalmente se considera una mejora de capital que aumenta la base de la vivienda, no un gasto deducible de inmediato. La Publicación 530 del IRS incluye el reemplazo de un techo completo como una mejora e indica que los costos de mejoras generalmente no se pueden deducir. Las reglas son distintas para propiedades de alquiler o comerciales y para pérdidas por siniestros que califican, así que consulte a un profesional de impuestos.
¿A qué edad se considera viejo un techo?
No existe una edad única de Connecticut ni de las reglas de seguros que se aplique a todos los techos. El material, la calidad de instalación, el mantenimiento, la exposición al clima, el deterioro visible y el lenguaje de la póliza cuentan. La antigüedad puede afectar la depreciación y si tiene sentido reparar o reemplazar, pero no prueba ni descarta daños por tormenta.
Prueba de conocimientos sobre estimados de daños por tormenta en techos
1. ¿Qué describe principalmente la propuesta de un contratista de techos?
2. ¿Cuántos pies cuadrados hay en una escuadra de techos?
3. ¿Cuál es la mejor manera de comparar el estimado de un contratista de techos con el alcance de un ajustador?
4. ¿Qué aborda la cláusula de tasación de la póliza?
5. ¿Cuál es una señal de alerta después de una tormenta?
Reflexiones finales
Un estimado le indica qué incluye un trabajo de techo, y el alcance de una aseguradora le indica lo que la compañía calcula como reparación cubierta. Ninguno es un pago final. Colóquelos lado a lado, compárelos por área de techo, pendiente, material, cantidad, actividad, unidad y trabajo omitido, y pida por escrito cada partida faltante.
Envíe un suplemento con fotografías y mediciones cuando aparezcan entablado oculto o elementos del código, y use la cláusula de tasación o el Connecticut Insurance Department si aún hay desacuerdo. Verifique el registro HIC en eLicense y aléjese de las exenciones de deducible, transferencias de beneficios y presión para firmar hoy.
Si tiene un estimado y quiere una segunda opinión, American Quality Roofing and Siding puede ayudar desde nuestra base en Brookfield, al servicio del centro y el oeste de Connecticut. Ofrecemos estimado gratis, reparación y reemplazo de techos, y servicios de emergencia para techos 24/7, y le daremos un alcance por escrito que puede colocar junto al de su ajustador. Solicite un estimado gratis o llámenos y traiga ambos documentos.
Escrito por Jose Zaruma, American Quality Roofing and Siding.
← Volver al blog