Guía de techos
¿El seguro de vivienda cubre los daños por tormentas en el techo en CT?
Por Jose ZarumaPublicado el
- seguro de propietarios de vivienda
- daños por tormentas
- Connecticut
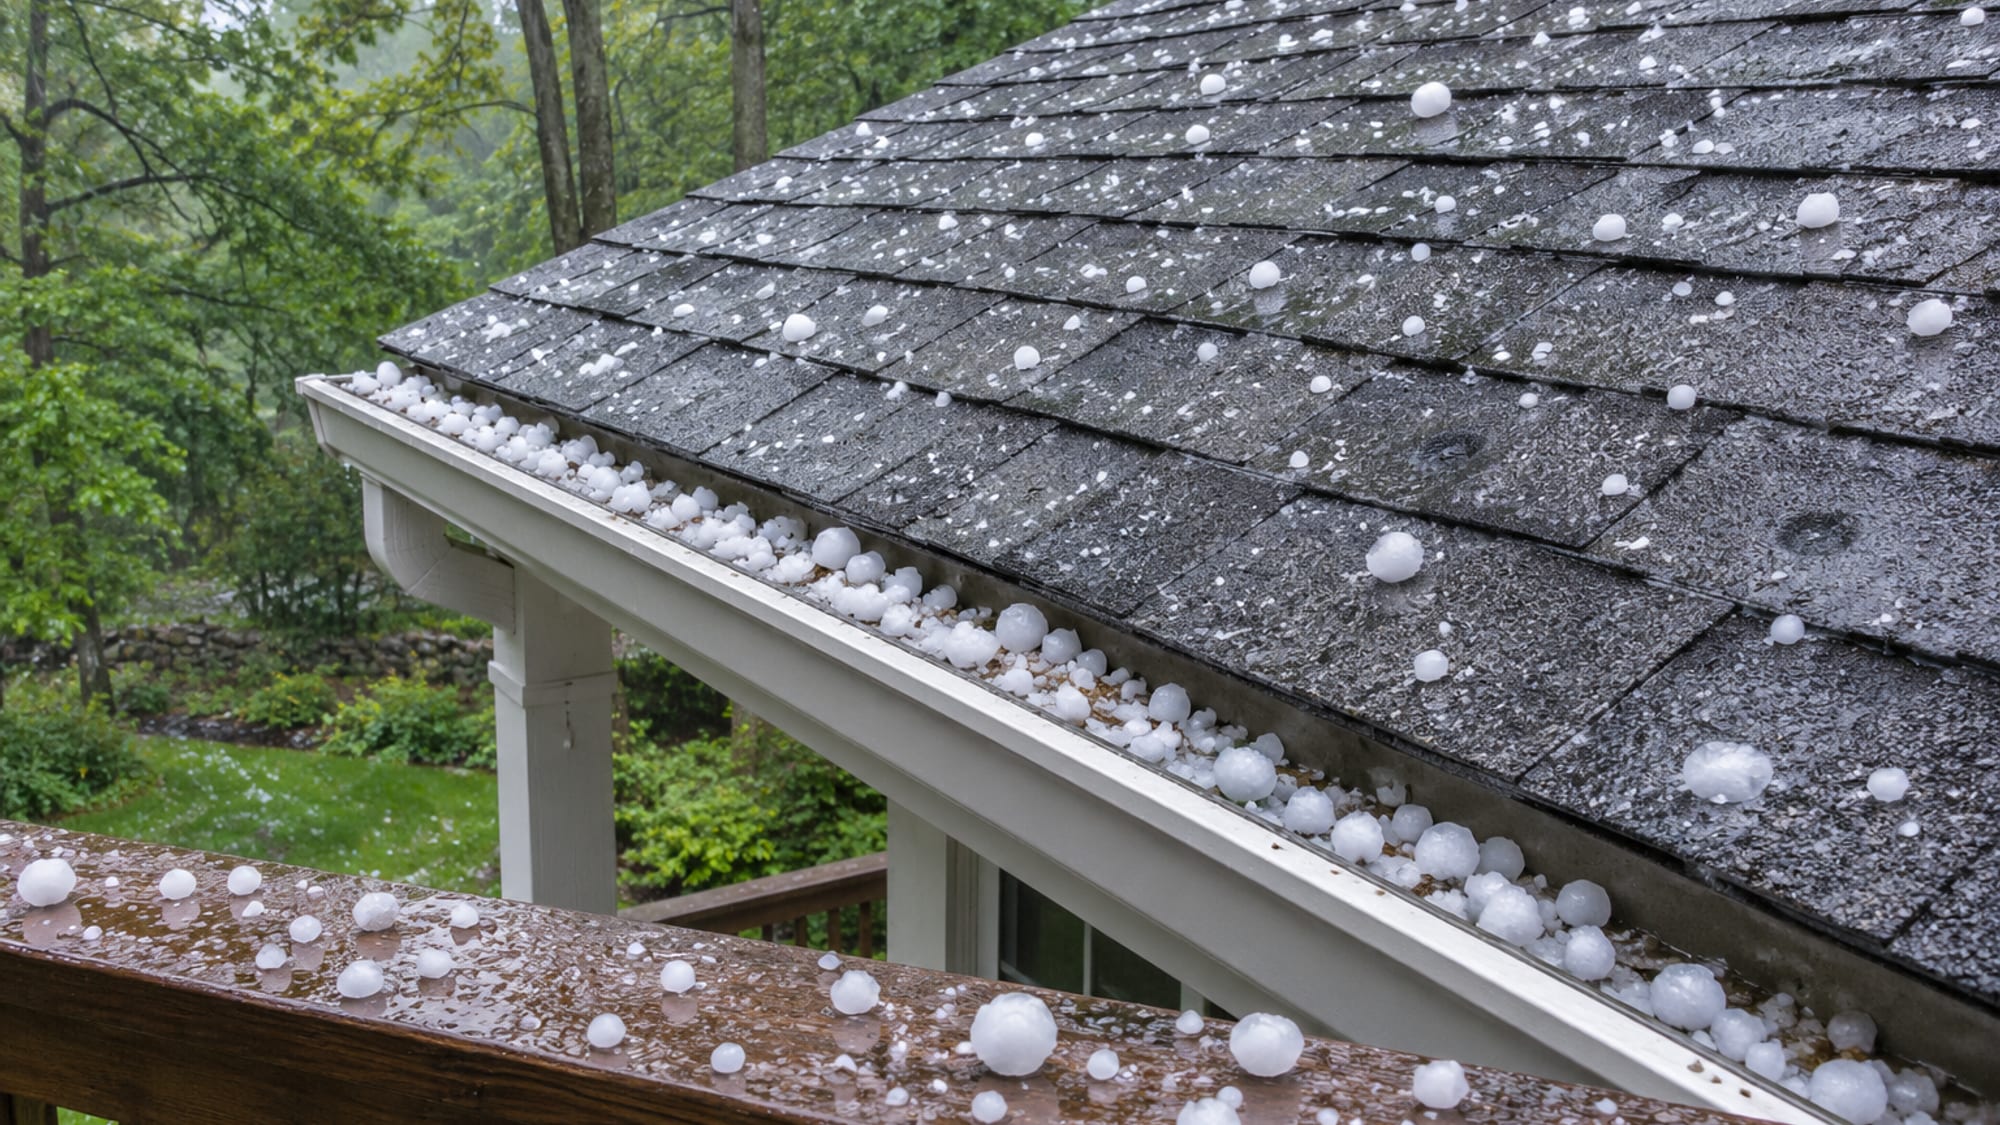
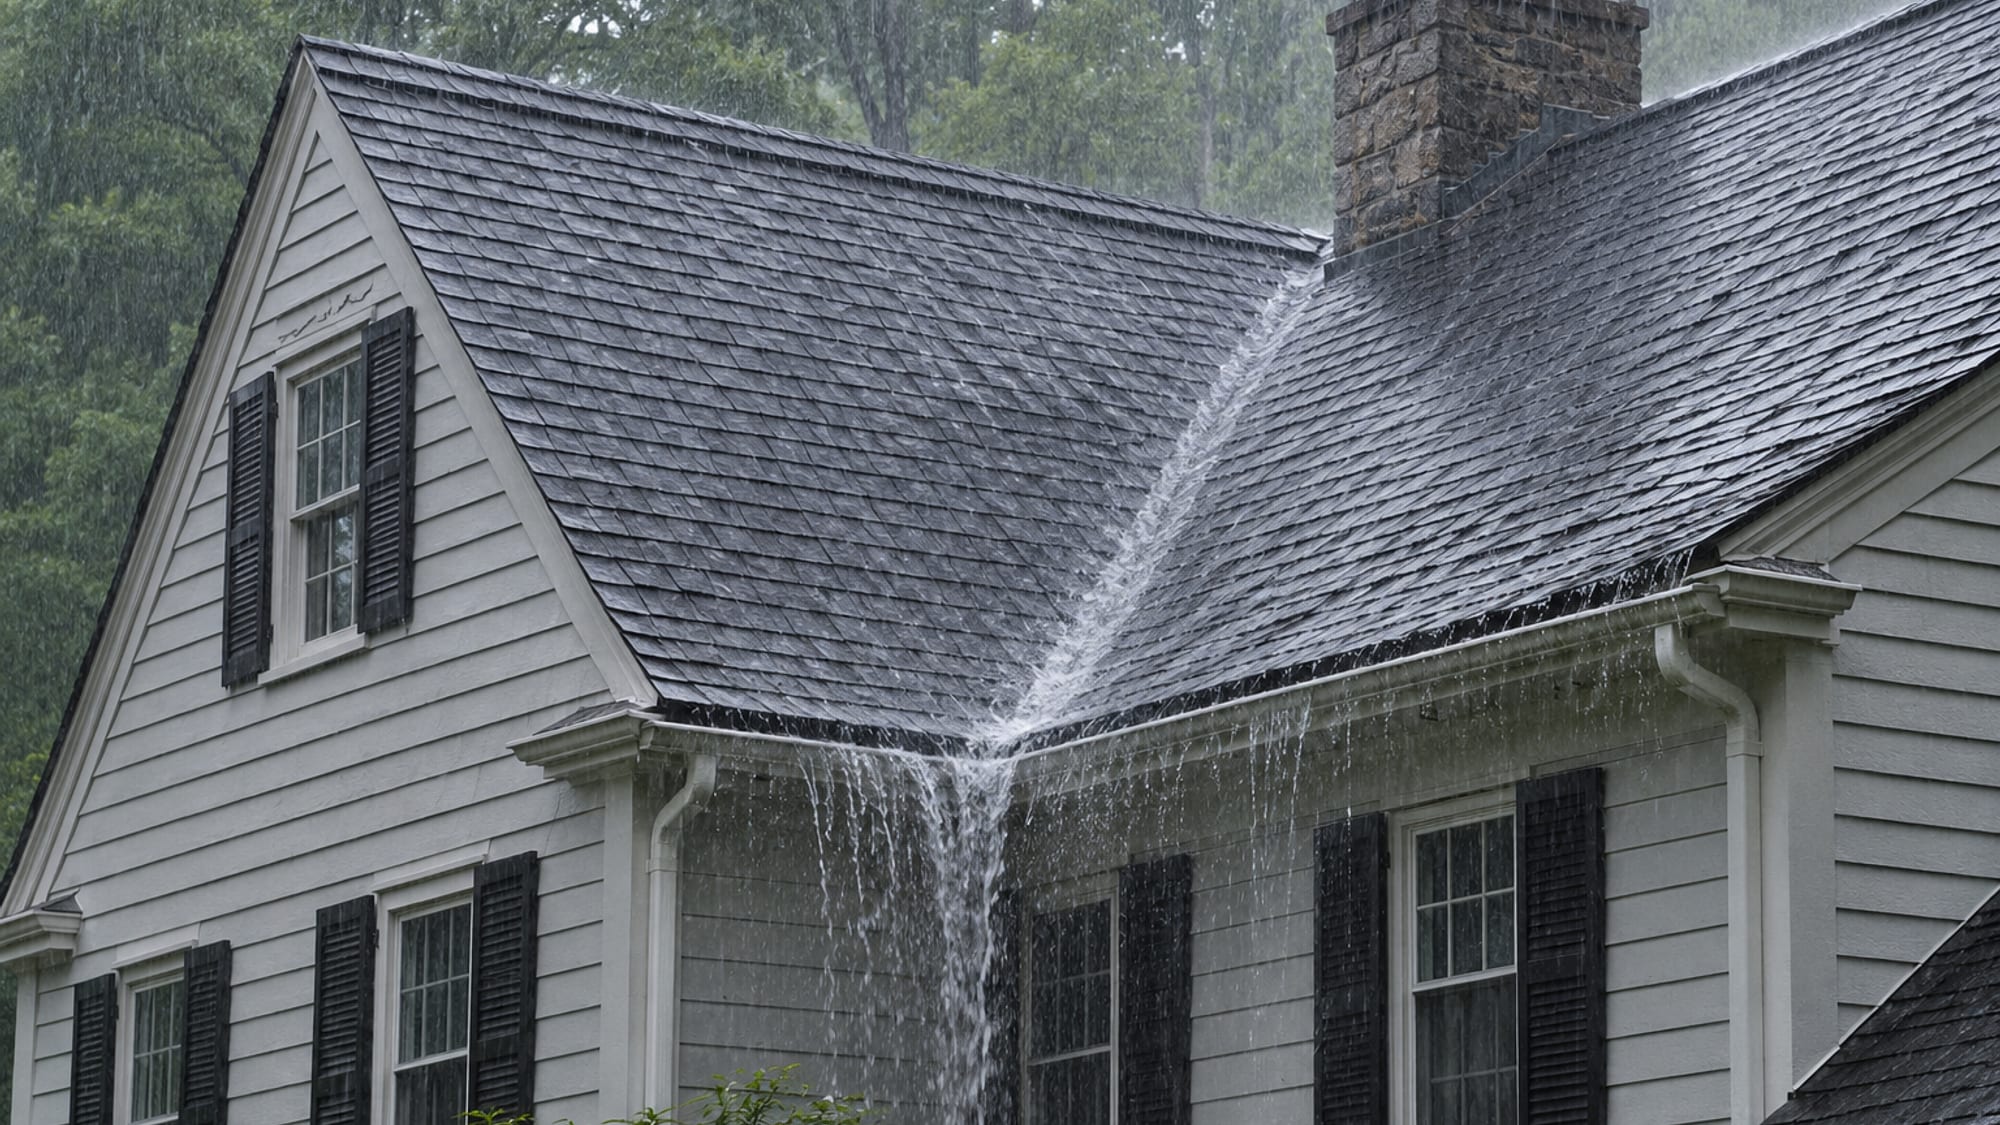
Con frecuencia, sí, cuando el daño fue repentino. El Connecticut Insurance Department indica que una póliza estándar de vivienda generalmente cubre ciertas pérdidas repentinas por tormentas, incluidos el viento, el granizo, la caída de un árbol cuando se cumplen los términos de la póliza y la lluvia que entra por una abertura causada por viento o granizo. El desgaste gradual, la edad y la negligencia se tratan de otra manera.
Lo que realmente recibe depende de algunas líneas de su propia póliza: el deducible aplicable, si el techo se paga a costo de reemplazo o valor real en efectivo, y cualquier límite escrito específicamente para techos. La edad y el estado del techo también importan, sobre todo para determinar si una compañía continúa asegurando la casa.
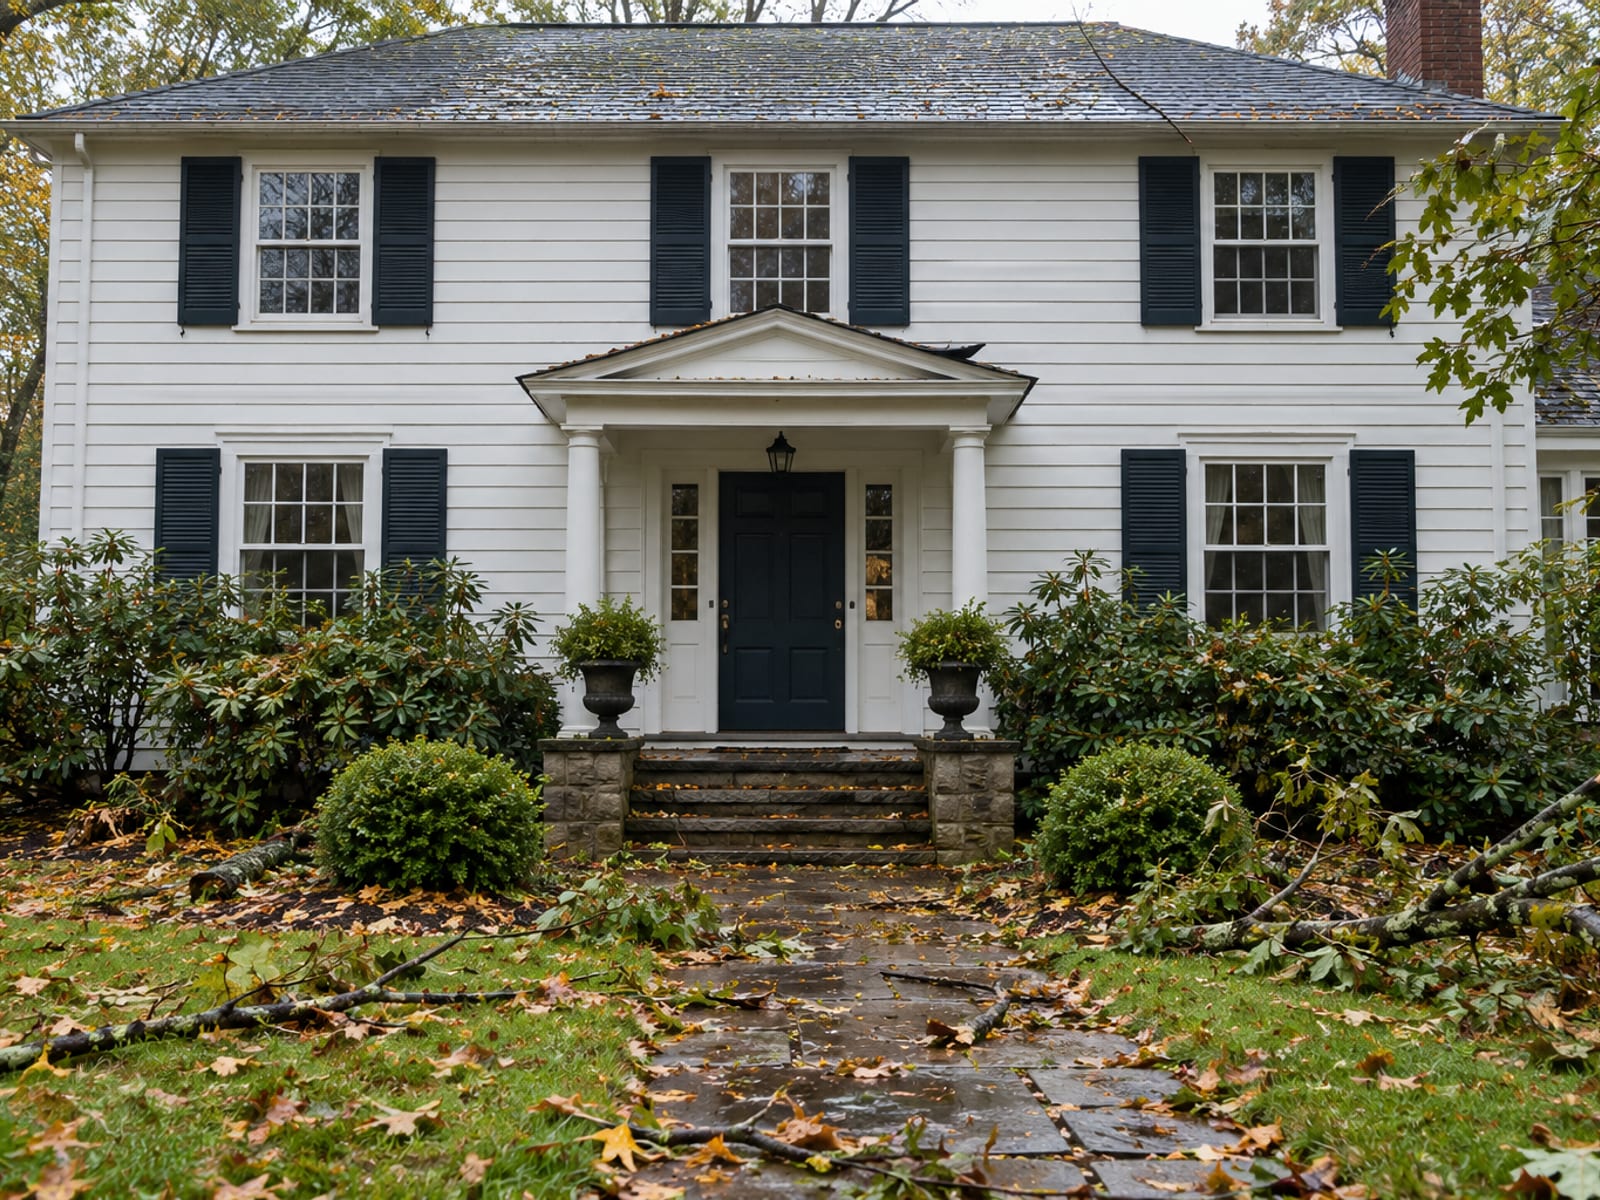
Esta noche, manténgase fuera del techo. Fotografíe lo que pueda ver desde el suelo y desde dentro de la casa, luego llame a su aseguradora o agente. Un contratista de techos puede decirle qué ocurrió con las tejas asfálticas. Solo su póliza y el ajustador de la aseguradora pueden decir qué se paga.
Puntos clave
Repentino frente a gradual
El viento, el granizo, la caída cubierta de un árbol y la lluvia que entra por una abertura causada por la tormenta son causas habitualmente cubiertas; el desgaste, el deterioro, la negligencia y la filtración repetida son exclusiones comunes.
Cuatro posibles deducibles
Su página de declaraciones puede indicar un deducible de todo riesgo, de viento o granizo, de huracán o específico para el techo, y puede ser una cantidad fija en dólares o un porcentaje del límite de la vivienda.
El techo puede pagarse de forma distinta que la casa
Una póliza puede liquidar el techo a valor real en efectivo incluso cuando el resto de la vivienda tiene cobertura de costo de reemplazo.
Es posible un cambio en la prima, pero no seguro
El historial de reclamos es un factor de la prima, y el Insurance Department no publica un recargo único por un reclamo de techo, así que pregunte a la aseguradora antes de decidir sobre un reclamo pequeño.
La cobertura la deciden la póliza y el ajustador
Guarde fotos, recibos, estimados y todos los mensajes de la aseguradora en un solo archivo, y verifique el registro de Connecticut de un contratista antes de firmar nada.
Los daños repentinos por tormentas suelen estar cubiertos, pero el desgaste y las inundaciones no
Una póliza estándar de vivienda conocida como HO-3 generalmente cubre los riesgos abiertos para la casa misma, lo que significa que la pérdida física directa de la vivienda está cubierta a menos que la póliza excluya la causa. Las exclusiones son donde se deciden los reclamos de techo, por lo que ayuda conocer las más comunes antes de llamar.
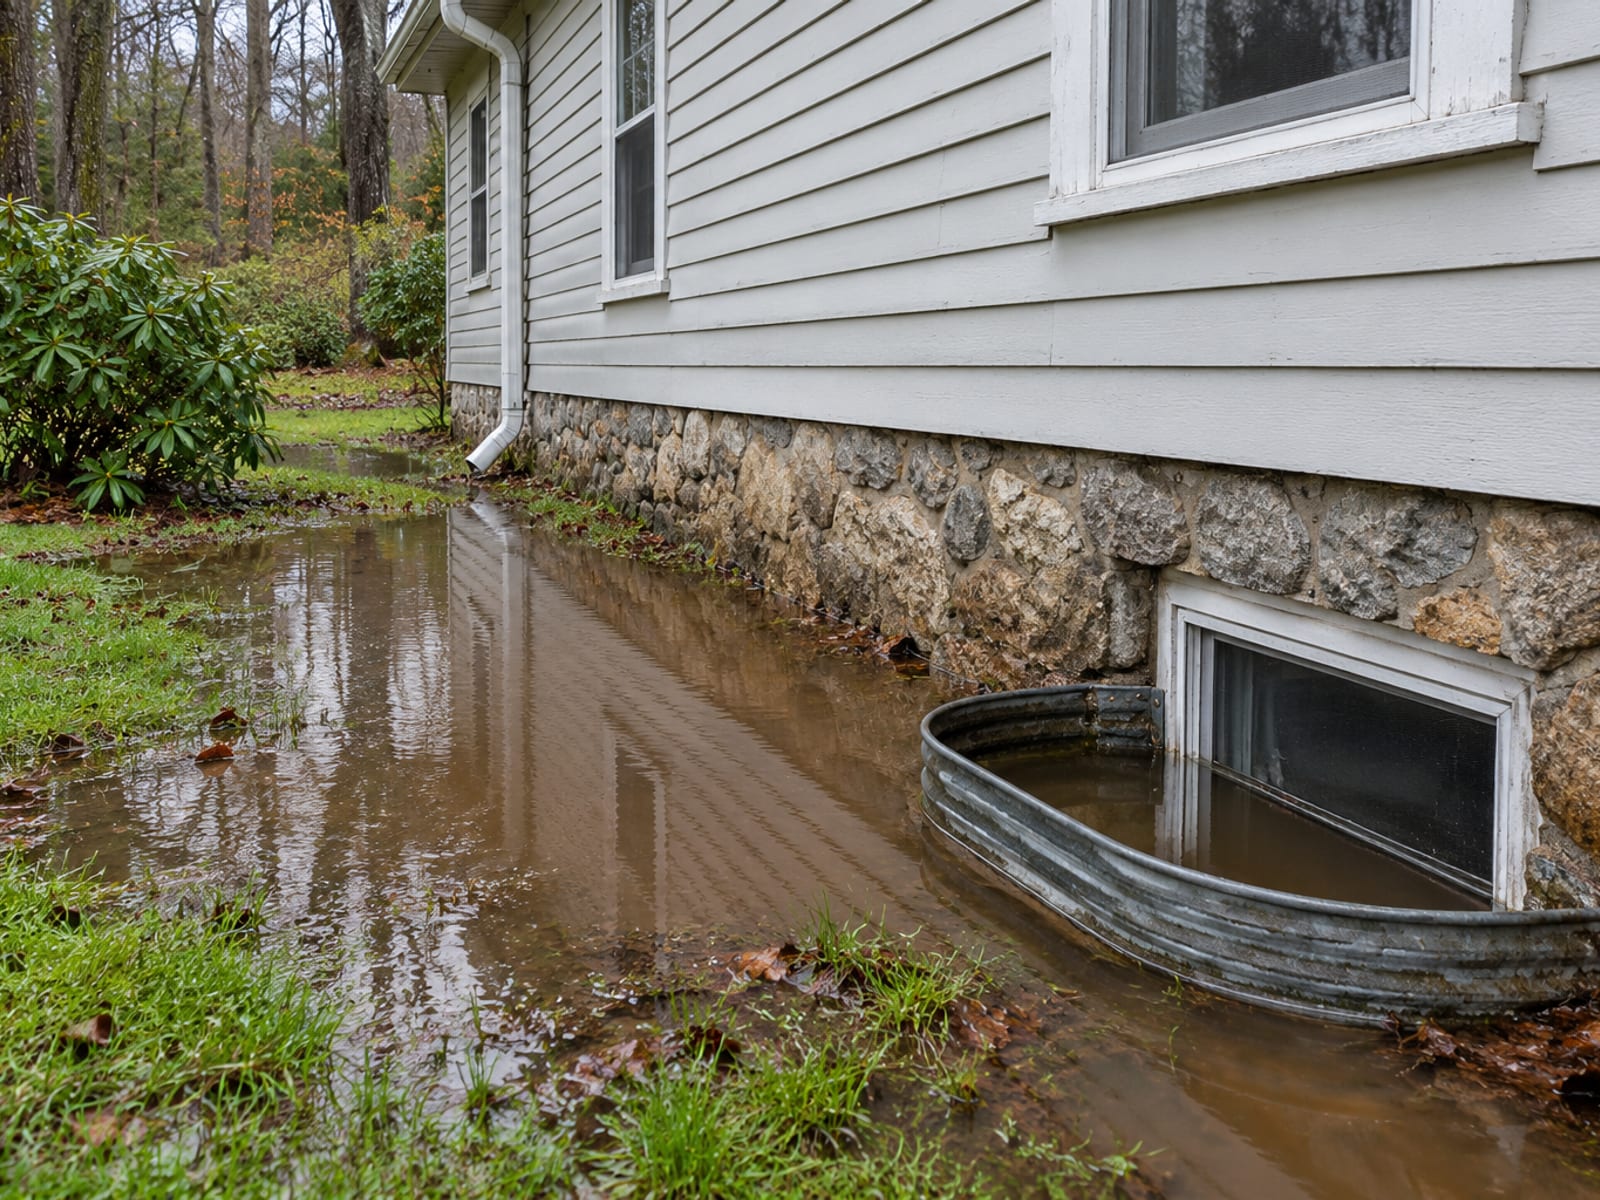
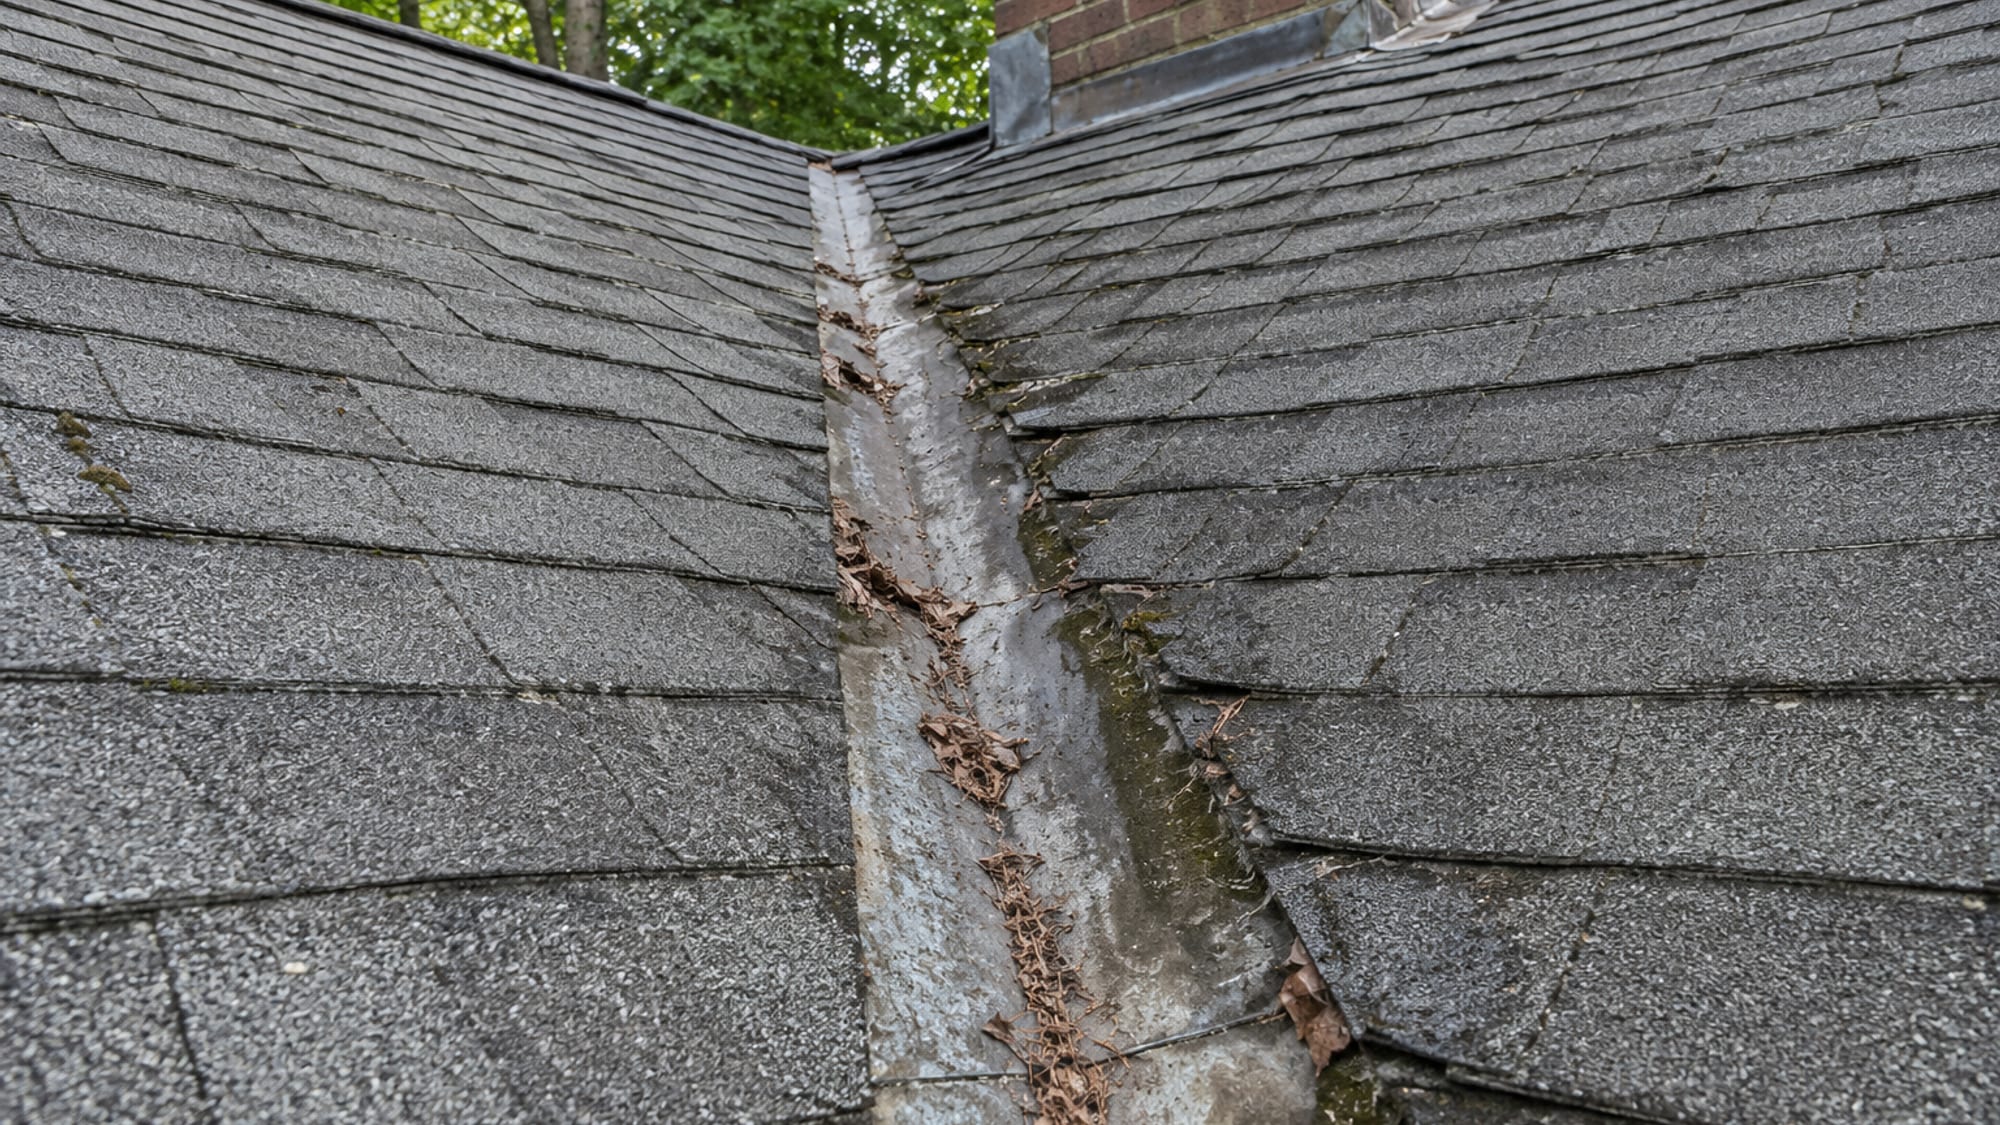
Las exclusiones comunes van en la otra dirección. Las inundaciones, el agua superficial y la marejada ciclónica generalmente están excluidas y requieren un seguro contra inundaciones separado. El desgaste, deterioro, pudrición, negligencia y filtración o fuga repetida también están excluidos, junto con el movimiento de tierra. El agua que se devuelve por alcantarillas o desagües está excluida a menos que haya comprado una cobertura adicional para ello.
Causas de tormenta cubiertas y exclusiones comunes en una póliza estándar de vivienda
El viento es una causa potencialmente cubierta, sujeta a su deducible.
Toque un factor para ver cómo cambia el precio.
Un detalle que sorprende a muchas personas tiene que ver con la lluvia. El agua que entra por el techo no decide por sí sola el reclamo. Una póliza HO-3 estándar excluye los daños de lluvia al interior de un edificio a menos que el viento o granizo haya dañado primero el edificio y creado la abertura. Por eso el ajustador revisa la superficie del techo y no solo la mancha en el cielo raso. Una póliza HO-3 de muestra muestra ese texto.
La cobertura tampoco depende de una sola velocidad de viento. El National Weather Service usa 58 mph para una advertencia de tormenta eléctrica severa, y el deducible de huracán de Connecticut usa un umbral de 74 mph, pero ninguno es un mínimo para un reclamo de techo cubierto. Lo que cuenta es el riesgo cubierto en su póliza y la prueba de daño físico directo. Si no está seguro de cómo su póliza define el daño cubierto por viento, pida a su agente que le indique el párrafo.
Su página de declaraciones indica el deducible aplicable
La página de declaraciones es la hoja de resumen al comienzo de su póliza. Indica el límite de su vivienda y sus deducibles. Un deducible es la cantidad que usted paga antes de que pague la aseguradora, y una póliza puede tener más de un tipo.
El deducible de todo riesgo es el ordinario y se aplica a la mayoría de las pérdidas. Un deducible de viento o granizo es separado y se aplica solo a esas causas. Las aseguradoras de Connecticut pueden ofrecer un deducible de viento o granizo, pero no pueden exigirlo. Un deducible de huracán se aplica solo durante un período definido por la ley de Connecticut, y algunas pólizas agregan además un deducible específico para el techo.
Así funciona el deducible de huracán. Puede reemplazar su deducible ordinario solo durante el período legal de advertencia de huracán. Ese período comienza no antes de que haya una advertencia de huracán para cualquier parte de Connecticut, y la tormenta que califique debe tener vientos máximos sostenidos en superficie de al menos 74 mph en algún lugar del estado. Termina cuando ocurra primero: 24 horas después de que termine la última advertencia o 24 horas después de que la tormenta pierda la categoría de huracán. La página sobre huracanes y tormentas tropicales del Insurance Department explica la regla. Una tormenta eléctrica común de verano queda fuera de ese período.
Los deducibles vienen en dos formas. Uno fijo, como $1,000, deja los primeros $1,000 de daño cubierto a su cargo. Un deducible porcentual se aplica al límite asegurado de la vivienda, y la guía de reclamos del Insurance Department da un ejemplo fechado: 2% de un límite de vivienda de $250,000 es $5,000. Ese ejemplo muestra cómo un porcentaje puede ser mucho mayor que una cantidad fija.
Tipos de deducible que puede ver en una página de declaraciones de Connecticut
La cantidad estándar para la mayoría de pérdidas cubiertas, dólares fijos o un porcentaje.
Toque un factor para ver cómo cambia el precio.
El techo puede pagarse a valor real en efectivo aunque la casa no
Dos métodos de liquidación deciden cuánto dinero recibe después del deducible. El costo de reemplazo paga lo necesario para reparar o reemplazar la parte dañada sin restar por antigüedad. El valor real en efectivo paga el costo de reemplazo menos la depreciación, por lo que un techo más viejo recibe un cheque menor.
Aquí está el problema. El Insurance Department advierte que una póliza puede proporcionar costo de reemplazo para la vivienda mientras trata el techo según el valor real en efectivo. Podría tener el resto de la casa cubierto de una manera y el techo de otra sin saberlo hasta que llegue el estimado. Pregunte a su agente qué método se aplica al techo y si la depreciación recuperable se paga cuando terminan las reparaciones.
También conviene conocer otros dos puntos de la guía del Insurance Department. Una pérdida cubierta debe repararse o reemplazarse para lograr una apariencia razonablemente uniforme con los materiales contiguos cuando sea necesario. Además, no existe una edad universal ni un porcentaje de daño que active automáticamente un reemplazo completo. Los límites de la póliza, los deducibles, cualquier endoso para el techo, la depreciación y el alcance del daño cubierto controlan la liquidación.
Si usted y la aseguradora están de acuerdo sobre lo que está dañado, pero no sobre cuánto cuesta repararlo, la póliza puede ofrecer un proceso de tasación. La página del Insurance Department sobre disputar el estimado de daños de una aseguradora explica las opciones.
La edad y el estado del techo influyen en lo que ofrecerá una aseguradora
La edad no decide si se paga un reclamo individual por tormenta, pero afecta cómo una aseguradora ve la casa. Las aseguradoras pueden inspeccionar techos en persona o desde el aire. El aviso del 6 de febrero de 2026 del Insurance Department indica que las compañías pueden usar inspectores autorizados, imágenes aéreas, imágenes satelitales o fotos de drones, y que las imágenes aéreas suelen ser un paso de evaluación que puede ir seguido de una inspección física.
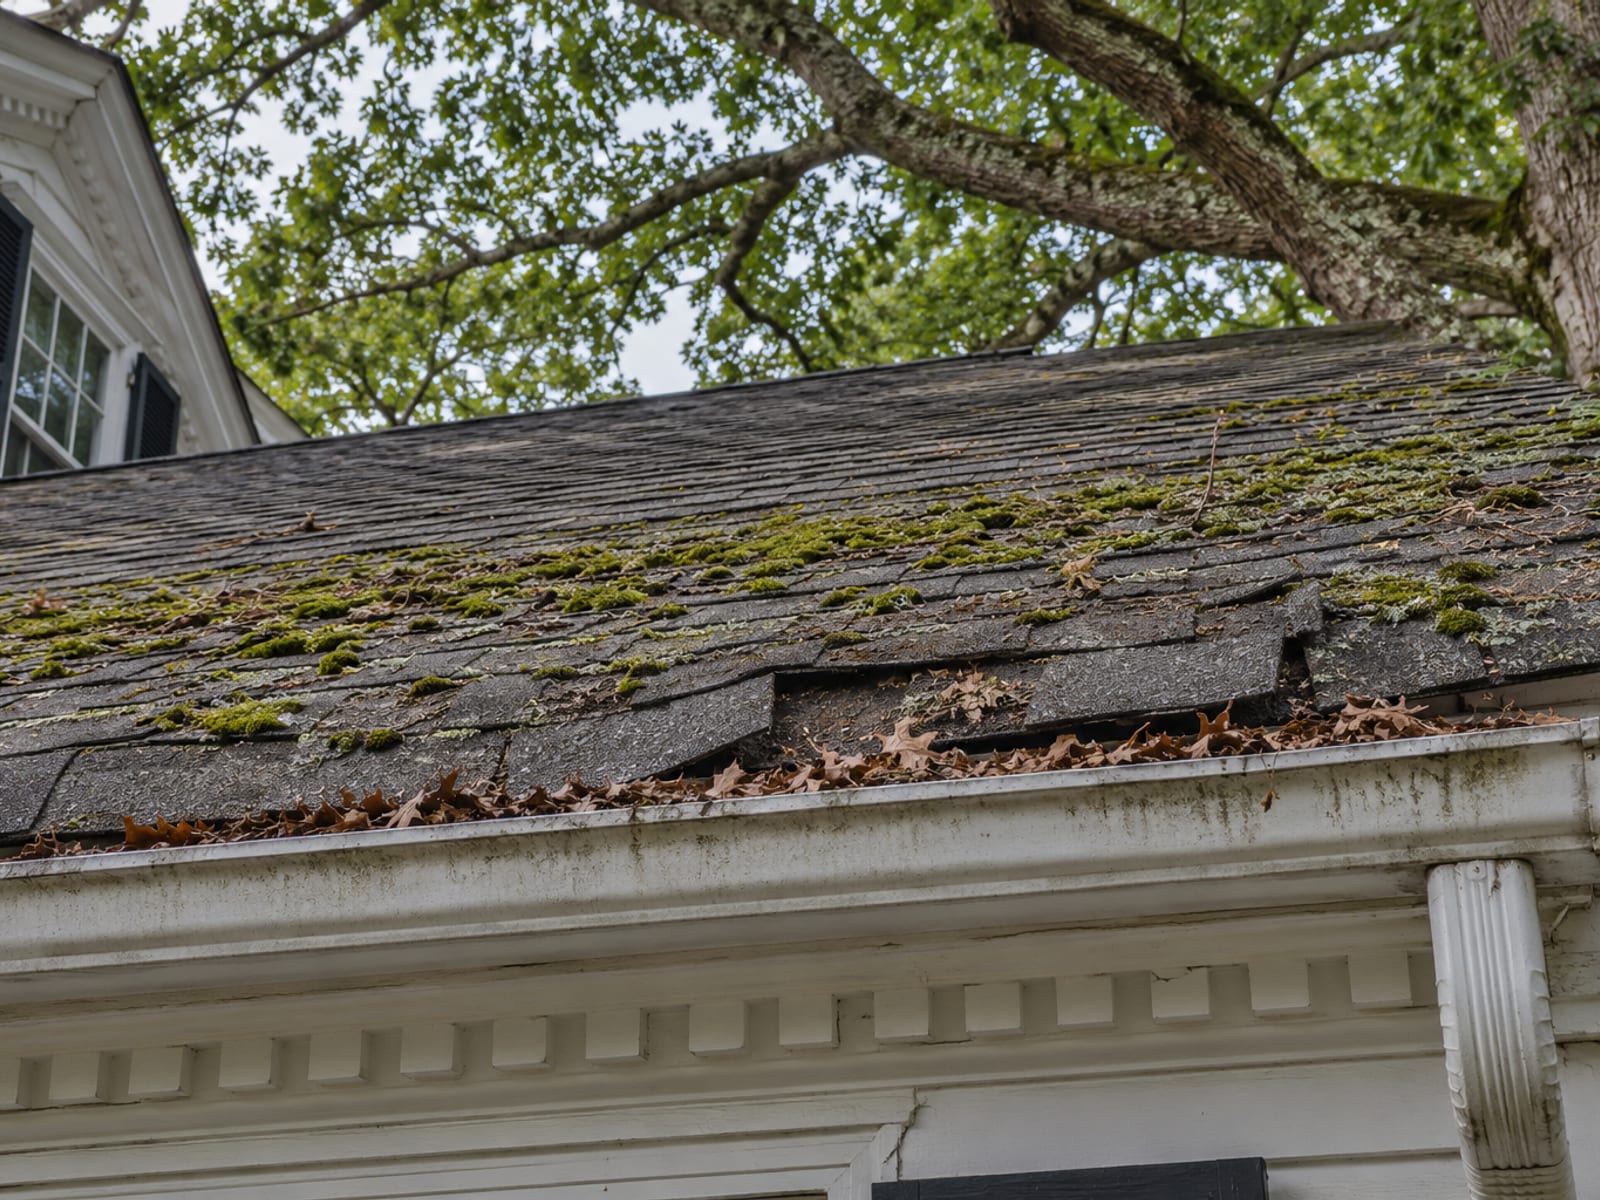
El aviso también describe rangos usados comúnmente y deja claro que no son una garantía estatal. El asfalto, la madera, el caucho y materiales no permanentes similares suelen tener límites de elegibilidad de 15 a 20 años, y el límite varía según la aseguradora. Las tejas arquitectónicas con frecuencia son elegibles por 25 años o más. Las tejas y la pizarra generalmente se tratan como materiales de por vida. Un techo de 15 años no queda automáticamente sin posibilidad de seguro; el estado y el material importan.
Connecticut establece un mínimo sobre cómo una compañía puede terminar la cobertura. Una aseguradora puede decidir no renovar según sus pautas de suscripción, pero debe dar al menos 60 días de aviso escrito anticipado con una razón clara. El aviso de marzo de 2024 del Insurance Department indica que la decoloración o las marcas cosméticas vistas en imágenes aéreas no deben por sí solas justificar la falta de renovación. La compañía necesita evidencia de deterioro material o daño que aumente el riesgo de reclamo. Si recibe un aviso, lea la razón indicada y pregunte a su agente o al Insurance Department.
Lo que las aseguradoras revisan habitualmente en un techo de Connecticut
Los límites de elegibilidad suelen ser de 15 a 20 años para asfalto, madera y caucho, y de 25 años o más para tejas arquitectónicas, según la aseguradora.
Toque un factor para ver cómo cambia el precio.
Un reclamo de techo puede cambiar su prima, y los reclamos pequeños merecen una segunda revisión
¿Subirá su prima si presenta un reclamo? Puede que sí, y puede que no. El Insurance Department incluye el historial de reclamos entre los factores que pueden afectar las primas, y su guía sugiere considerar no presentar reclamos pequeños para evitar un posible aumento. No publica un recargo único de Connecticut que se aplique a cada reclamo de techo, por lo que nadie puede darle una cantidad fija por adelantado.
Eso señala una prueba práctica. Compare el estimado detallado del contratista con el estimado de la aseguradora sobre daños cubiertos y con el deducible aplicable. Si el pago cubierto probable está cerca o por debajo del deducible, quizá no valga la pena presentar un reclamo. Si el daño es grande en comparación con el deducible, la respuesta cambia. La descripción general de factores que afectan las primas del Insurance Department es un buen lugar para leer el texto usted mismo.
Antes de decidir, pregunte a su aseguradora cómo registra una consulta o reclamo en su historial de reclamos y cómo trata la compañía los reclamos de techo al renovar. Que una llamada telefónica cuente como reclamo varía, así que obtenga la respuesta para su propia póliza. Después elija con los números frente a usted.
Qué hacer durante los primeros días después de daños en el techo
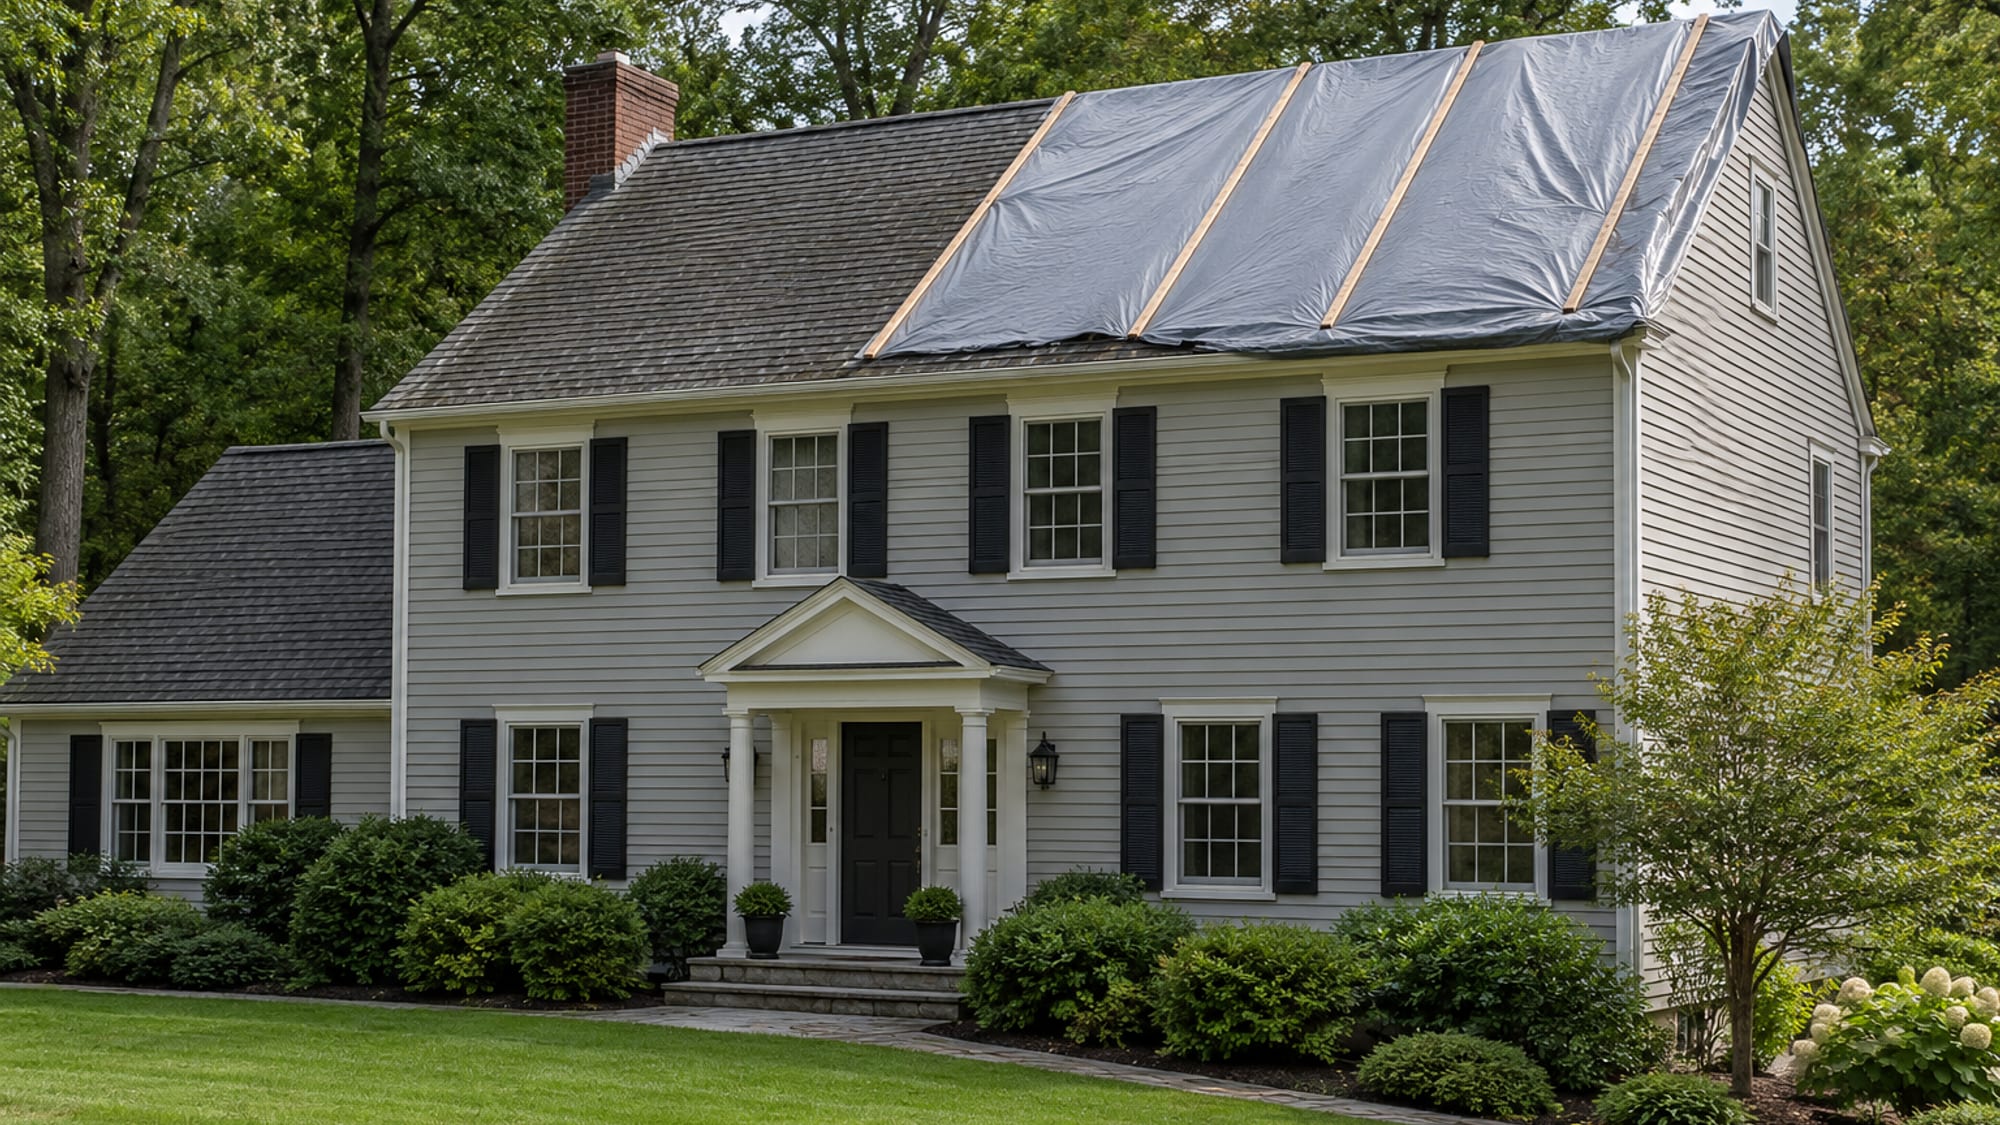
Su primera prioridad son las personas, no las tejas asfálticas. El aviso al consumidor de julio de 2026 del Insurance Department recomienda fotografiar los daños, hacer reparaciones temporales y avisar a la aseguradora sin demora. No camine ni suba a un techo dañado, con ningún clima. Las tejas mojadas, el entablado faltante y los materiales sueltos lo hacen peligroso, y no necesita subir para iniciar un reclamo. El orden completo del primer día está en nuestra guía sobre qué hacer después de que una tormenta daña su techo.
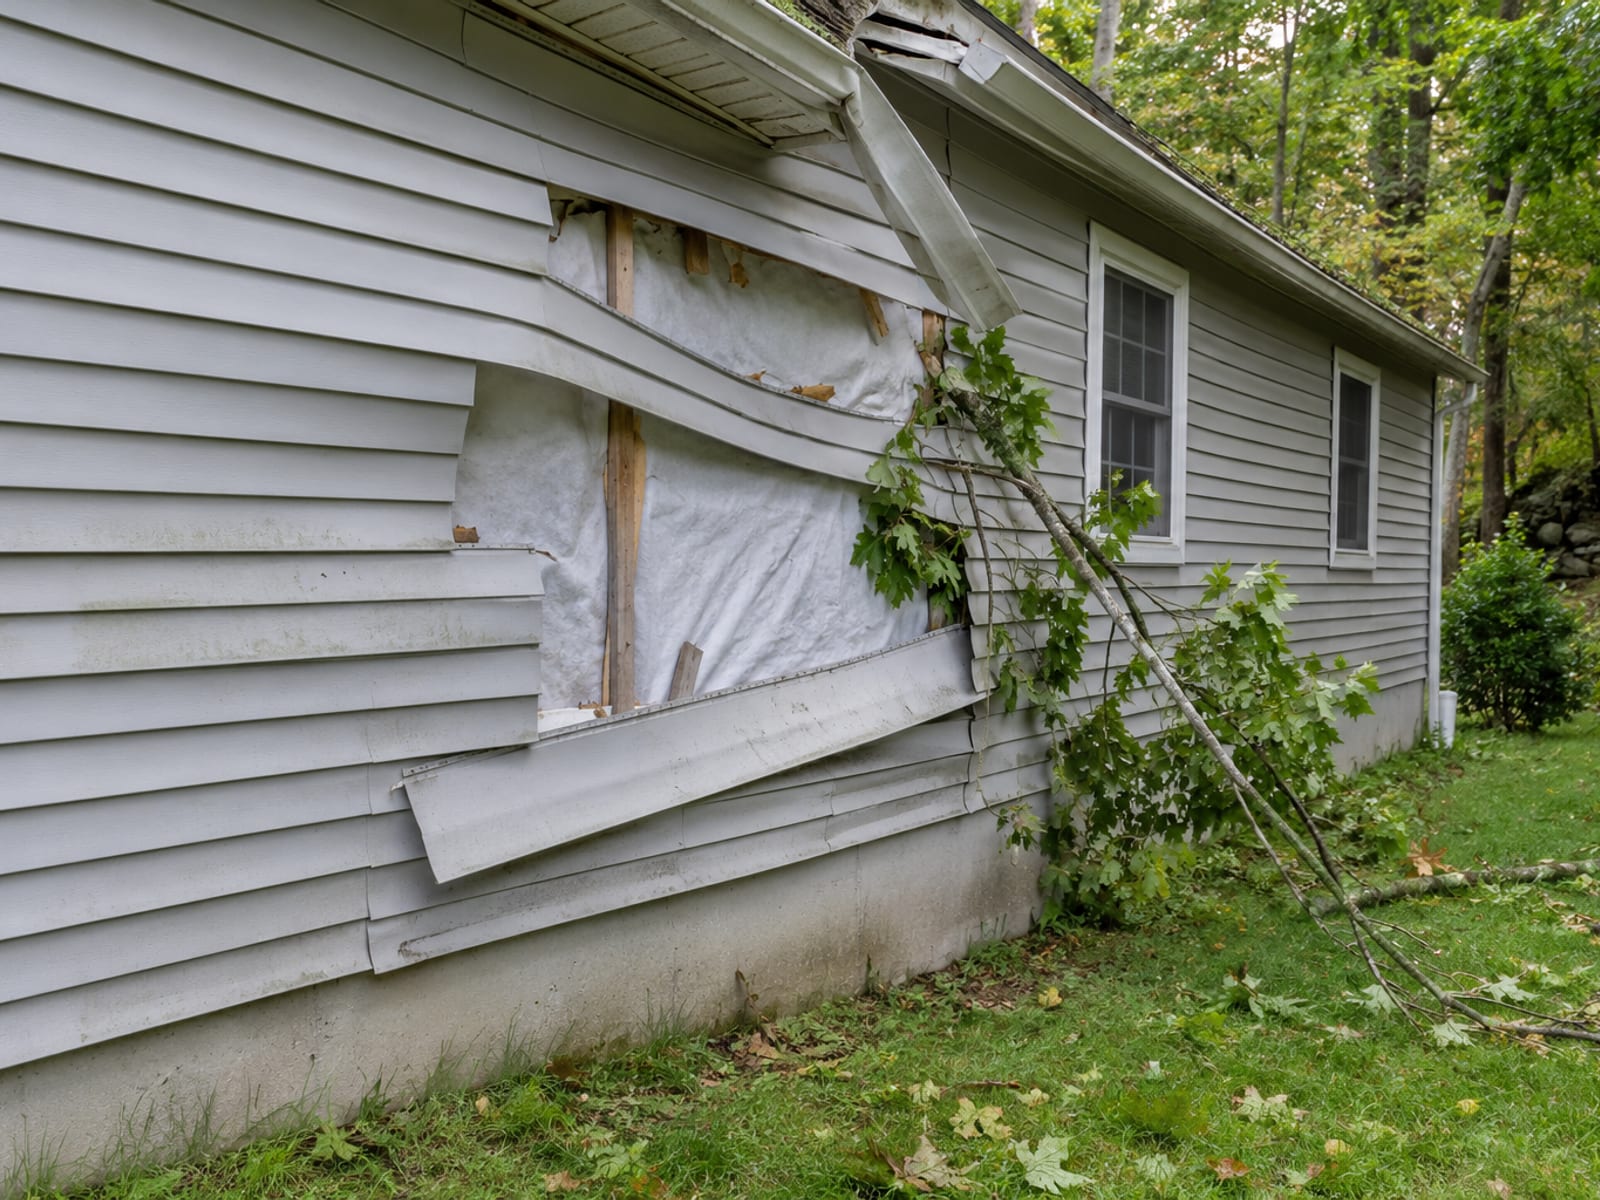
Luego llame sin demora a su aseguradora o agente y pregunte qué indica su página de declaraciones sobre cada deducible. Conserve los materiales dañados cuando sea práctico hasta que la aseguradora haya tenido oportunidad de inspeccionarlos. Los plazos para informar y demandar están escritos en la póliza y varían según el formulario de póliza y el tipo de pérdida, así que pida a la aseguradora las fechas exactas.
Esta semana, obtenga un estimado escrito y detallado de un contratista y compárelo con el deducible. Pregunte sobre los términos de liquidación del techo y los límites específicos para el techo. Luego prepare un solo archivo con las fotos y videos fechados, detalles de la fecha de la tormenta, recibos de reparaciones temporales, registros de edad o reemplazo del techo, el estimado escrito o denegación de la aseguradora y toda la correspondencia. Si surge una disputa, ese archivo es su registro.
Los permisos y las temporadas de tormentas de Connecticut afectan el plan de reparación
El actual State Building Code de Connecticut es el código de 2022, que se aplica a solicitudes de permisos presentadas el 1 de octubre de 2022 o después, y se basa en el International Residential Code de 2021. La página estatal sobre el código explica cómo se aplica, y sus disposiciones para techos cubren la membrana base y la instalación. Un reemplazo de techo o una reparación importante puede requerir un permiso de construcción e inspección. El funcionario de construcción de su pueblo administra eso, así que confirme el permiso, los pasos de inspección y las tarifas con la oficina de construcción antes de que comiencen los trabajos, y pregunte por escrito a su contratista quién tramita el permiso.
El clima de Connecticut da a los techos muchas razones para fallar. El National Weather Service considera que los vientos de tormentas eléctricas severas de al menos 58 mph o granizo de al menos 1 inch de diámetro son eventos de nivel de advertencia. Las advertencias de viento fuerte cubren vientos sostenidos de 40 mph durante una hora o ráfagas de 58 mph. Las advertencias de tormenta invernal cubren nieve, aguanieve y hielo, y el National Weather Service indica que los nor'easters son más frecuentes y violentos de septiembre a abril, y traen lluvia o nieve intensa y vientos de fuerza de temporal.
Esos son umbrales de advertencia, no reglas de cobertura, pero le ayudan a describir lo que ocurrió. La base de datos de eventos de tormenta de NOAA enumera eventos reportados de granizo, viento, inundación, invierno y trópicos por condado, con registros desde enero de 1950 hasta junio de 2026. Puede ayudarle a confirmar la fecha de la tormenta y el condado para su archivo.
Las casas antiguas agregan preguntas. Algunos techos viejos tienen más de una capa; las varias capas están en la lista de factores de riesgo de la aseguradora y también afectan el retiro. Nuestra página sobre daños por tormentas explica cómo suelen hacerse las reparaciones por tormentas, y la página sobre daños por viento muestra lo que los vientos fuertes hacen a un techo.
Los costos de reparación y reemplazo de techo dependen del techo, no de un precio estatal
Nadie puede cotizar un precio justo para un techo dañado por una tormenta sin verlo. El costo de una reparación o reemplazo depende del tamaño y la inclinación del techo, qué tan difícil es acceder a él, el número de pisos, el material del techo, el retiro y desecho, el número de capas existentes, el entablado dañado, los tapajuntas, el trabajo de ventilación, los tragaluces y otras penetraciones, las canaletas, la colocación de lona de emergencia, los permisos y las mejoras relacionadas con el código.
Como muchos de esos elementos permanecen ocultos hasta que se abre el techo, trate una cifra dada por teléfono como una estimación. Un buen estimado escrito separa la protección de emergencia, el retiro, el desecho, el reemplazo del entablado, la membrana base, la cubierta del techo, los tapajuntas, la ventilación, las canaletas, los permisos, los impuestos y cualquier trabajo que la aseguradora no pagará. Cuando las partidas están separadas, puede compararlas con el estimado de la aseguradora y ver exactamente dónde difieren. Nuestra guía para leer un estimado de techo por daños de tormenta lo explica partida por partida.
Lo que debe detallar un estimado escrito de techo
La colocación de lona y las reparaciones temporales suelen pagarse antes del trabajo permanente y requieren recibos.
Toque un factor para ver cómo cambia el precio.
Nuestras páginas de reparación de techos y reemplazo de techo describen el trabajo detrás de esas partidas. Si una reparación no durará porque el techo está desgastado, un estimado detallado también lo mostrará.
La póliza y el ajustador deciden la cobertura, así que revise al contratista antes de firmar
Después de una tormenta, los contratistas de techos tocarán puertas. Ya sea que contrate a uno de ellos o a alguien que encontró por su cuenta, recuerde quién decide qué. El contratista puede documentar el daño y redactar un alcance. La póliza y el ajustador de la aseguradora deciden qué está cubierto. La opinión de un contratista de que «el seguro cubrirá esto» es una frase de venta, no una decisión de cobertura.
Pida un contrato escrito que indique el trabajo y los materiales, las fechas de inicio y terminación, el precio, el calendario de pagos y cómo se manejan los cambios. Guarde una copia firmada y use el derecho de cancelación de tres días si corresponde. No se sienta presionado a firmar. El anuncio sobre contratos y registro del Department repite estos puntos.
Tenga cuidado con cualquier documento que ceda sus beneficios de seguro a un contratista o autorice trabajo permanente. No firme uno hasta entender cómo afecta su reclamo, y léalo con su agente si puede. Las certificaciones de fabricantes demuestran capacitación de instalación, pero no reemplazan el registro de Connecticut, el seguro verificado, un contrato escrito y el cumplimiento de permisos municipales. Algunas preguntas útiles para cualquier contratista de techos:
- Registro: ¿Está activo su registro de mejoras para el hogar de Connecticut y puedo verificar el número?
- Seguro: ¿Quién tiene su seguro de responsabilidad civil y puedo ver el certificado?
- Permiso: ¿Quién tramita el permiso de construcción y quién programa las inspecciones?
- Daños ocultos: ¿Cómo se cotizarán el entablado o los tapajuntas dañados si aparecen?
- Suplementos del seguro: ¿Cómo manejan alcance adicional o un estimado disputado?
- Garantía: ¿Qué está cubierto y quién realiza el trabajo de garantía?
Preguntas frecuentes sobre el seguro de daños por tormentas en techos en Connecticut
¿Cuánto tiempo tengo para reportar daños en el techo después de una tormenta?
El plazo está en su póliza y puede variar según el formulario de póliza y el tipo de pérdida. Informe el daño sin demora, luego pida a su aseguradora por escrito los plazos de aviso y limitación para demandar.
¿Se puede asegurar un techo de 15 años?
Puede serlo. El aviso de febrero de 2026 del Insurance Department indica que los límites de elegibilidad varían según la aseguradora, con 15 a 20 años comunes para asfalto y materiales similares, y 25 años o más para tejas arquitectónicas. El estado y el material cuentan tanto como la edad.
¿En qué momento el seguro reemplazará todo un techo?
Ninguna edad o porcentaje de daño establecido lo activa. Una pérdida cubierta puede pagar para reparar o reemplazar la parte dañada, y la liquidación depende de los límites de la póliza, el deducible, la depreciación, cualquier endoso para el techo y el alcance del daño cubierto.
¿El seguro de vivienda cubre la lluvia que se filtra después de una tormenta?
Por lo general, solo cuando el viento o granizo dañó primero el techo y creó la abertura. La lluvia que entra por un techo desgastado sin una abertura causada por tormenta generalmente se trata como desgaste. Las inundaciones y el agua superficial requieren cobertura contra inundaciones separada.
¿Subirá mi prima si presento un reclamo de techo?
Puede subir, pero no está garantizado. El historial de reclamos es un factor de la prima, y el Insurance Department no publica un recargo único por un reclamo de techo. Pregunte a su aseguradora cómo registra las consultas y reclamos antes de presentar uno.
¿Es conveniente presentar un reclamo por una reparación pequeña de techo?
Cuando el daño cubierto está cerca o por debajo de su deducible, un reclamo puede no convenir. Compare el estimado escrito con el deducible de su página de declaraciones y pregunte a la aseguradora cómo se registraría el reclamo.
¿Cuál es la diferencia entre un deducible de todo riesgo y uno de viento o granizo?
El deducible de todo riesgo se aplica a la mayoría de las pérdidas cubiertas. Un deducible de viento o granizo es una cantidad separada para esas causas, y Connecticut permite que las aseguradoras lo ofrezcan, pero no lo exijan. Su página de declaraciones muestra cuáles tiene.
Revisión rápida: daños por tormentas en el techo y su póliza de vivienda
1. ¿Qué causa de daños en el techo tiene mayor probabilidad de estar cubierta por una póliza estándar de vivienda?
2. ¿Cuándo puede aplicarse un deducible de huracán en Connecticut?
3. ¿Qué puede ocurrir cuando un techo se liquida a valor real en efectivo?
4. ¿Cuánto aviso escrito deben dar las aseguradoras de Connecticut antes de no renovar?
5. ¿Quién decide si están cubiertos los daños por tormenta?
Reflexiones finales
Los daños repentinos por tormentas en un techo suelen estar cubiertos en Connecticut, pero el cheque que reciba depende de su deducible, de si el techo se paga a costo de reemplazo o valor real en efectivo, y de lo que diga la póliza sobre los techos. El desgaste, las inundaciones y la negligencia están al otro lado de la línea. La edad y el estado del techo afectan lo que ofrecerá una aseguradora, y un cambio de prima después de un reclamo es posible, pero no seguro.
El mejor uso de la primera semana es preparar un archivo ordenado: fotos fechadas, recibos, estimados escritos y todos los mensajes de la aseguradora, guardados juntos. Con ese archivo y la página de declaraciones abiertas lado a lado, puede decidir si tiene sentido presentar un reclamo y hacer las preguntas correctas a su agente y contratista.
Si una tormenta ha dañado su techo en cualquier lugar del centro o el oeste de Connecticut, American Quality Roofing and Siding está aquí para ayudarle. Ofrecemos servicios de emergencia para techos 24/7 y estimados gratis, y nuestro número de registro CT HIC es #0633301, para que pueda verificarlo usted mismo. Llámenos o solicite un estimado gratis, y revisaremos el techo y le daremos un alcance escrito. La cobertura sigue siendo una decisión entre usted, su póliza y su aseguradora.
Escrito por Jose Zaruma, American Quality Roofing and Siding.
← Volver al blog