Guía de techos
Techo dañado por el viento: ¿reparar o reemplazar en Connecticut?
Por Jose ZarumaPublicado el
- daños por viento
- reemplazo de techo
- reparación de techos
- Connecticut
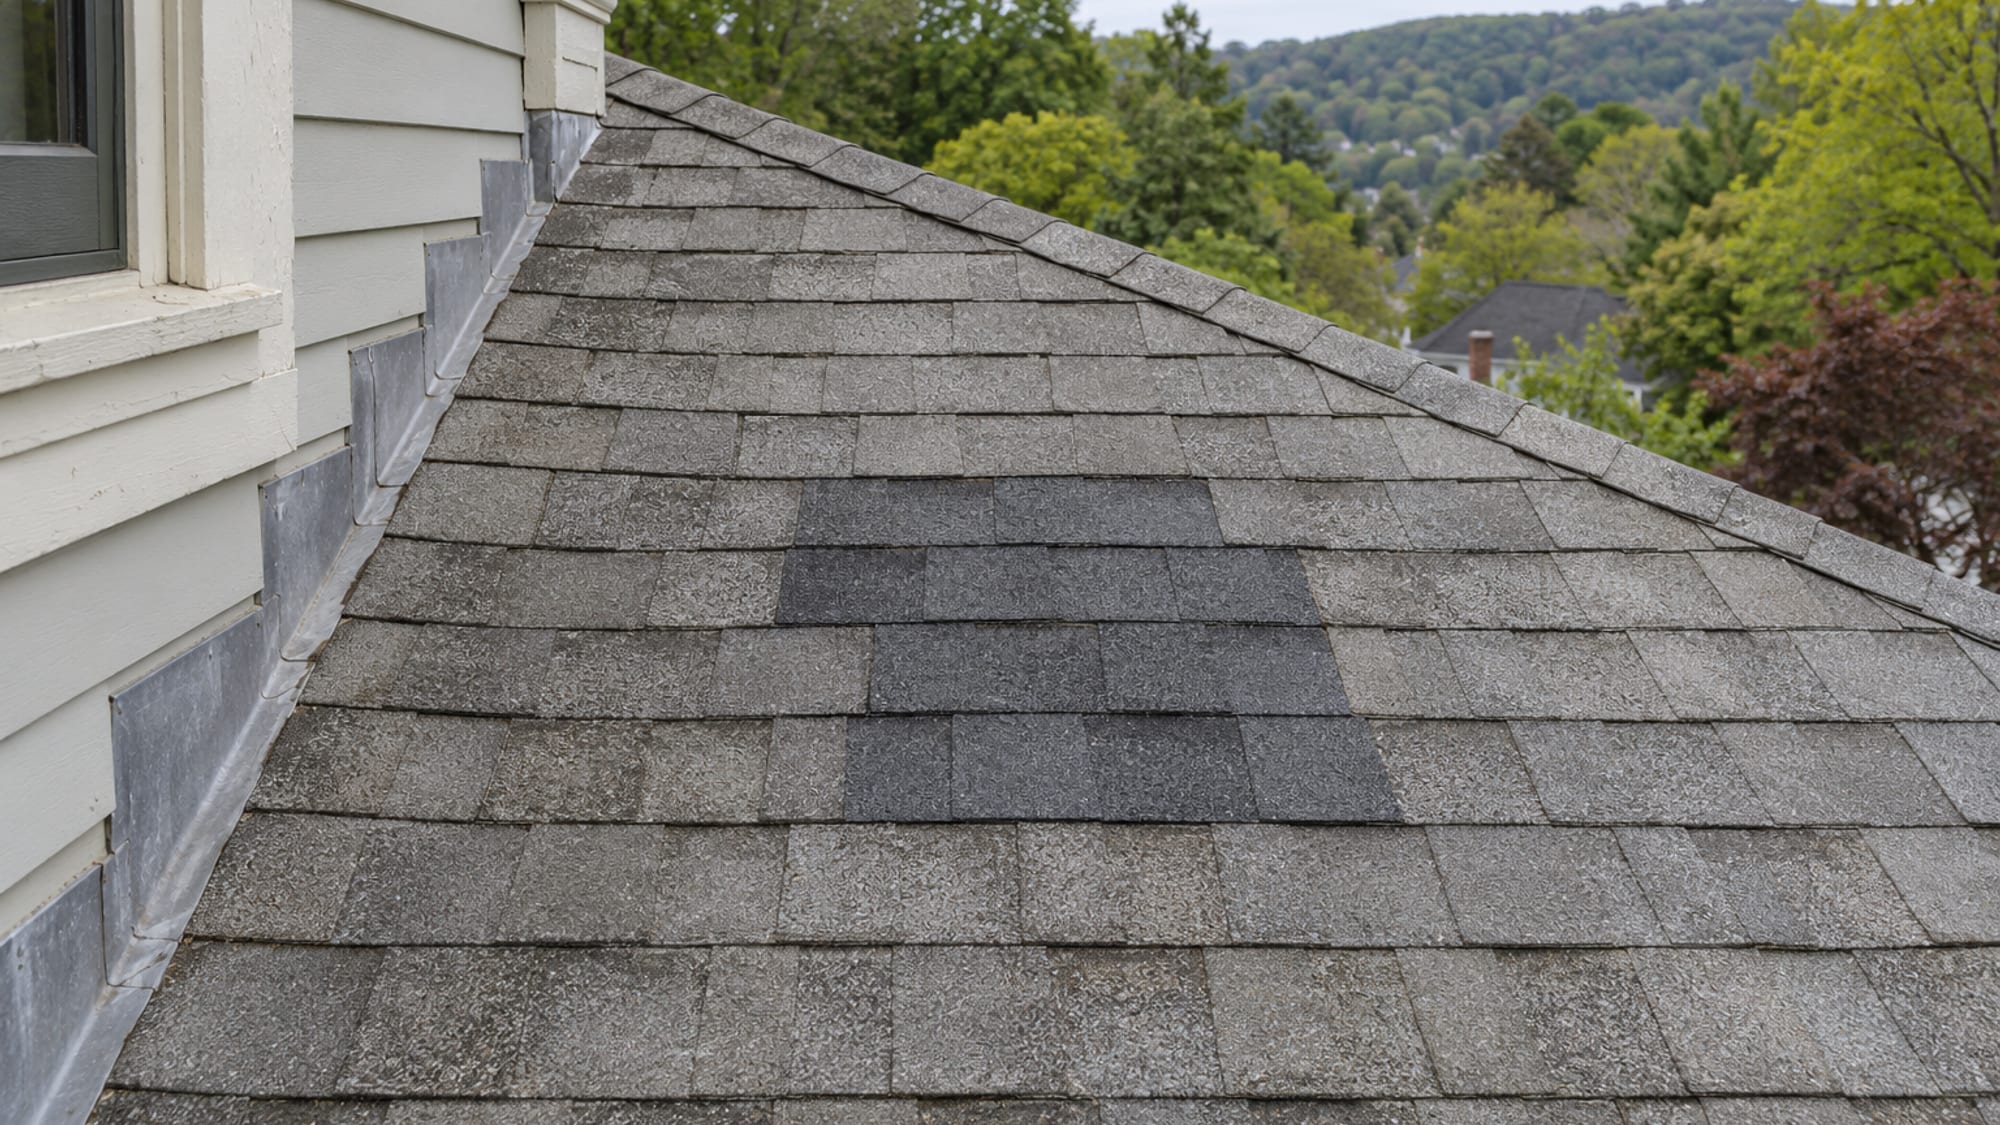
Repare el techo cuando el daño por viento queda en una sola área, la base debajo está seca y firme, los tapajuntas están en buen estado y las tejas restantes todavía tienen años de vida útil y se pueden igualar. Reemplácelo cuando el daño alcanza varios planos del techo, las tejas están quebradizas o ya no se fabrican, hay varias capas o un parche no podría darle un techo duradero.
La mayoría de las decisiones quedan entre esas dos opciones, por eso la respuesta depende de unas cuantas condiciones que puede pedirle a un contratista de techos que documente por escrito. Es posible que ya venga un ajustador, y la opinión de la aseguradora y la del contratista de techos no siempre coinciden.
La «regla del 25%» surge en la mayoría de estas conversaciones. En el Connecticut State Building Code, es una exención de permiso para reparaciones pequeñas. No ordena un reemplazo ni decide lo que paga su aseguradora.
Puede aclarar todo esto desde el suelo, con fotos, una inspección por escrito y algunas preguntas para su aseguradora. Nadie necesita subir al techo para tomar la decisión.
Puntos clave
Cinco condiciones resuelven la mayoría de las decisiones
Hasta dónde llega el daño, si la base y los tapajuntas están en buen estado, cuántas capas hay en el techo, si las tejas están quebradizas o ya no se fabrican, y qué tan cerca está el techo del final de su vida útil.
La regla del 25% es una exención de permiso
Las reparaciones limitadas al 25% de la cubierta del techo y el siding en un año calendario están exentas de un permiso de construcción. No es una orden de reemplazar el techo.
El seguro considera una apariencia uniforme
La guía del Connecticut Insurance Department indica que una pérdida parcial cubierta debe repararse o reemplazarse para lograr una apariencia razonablemente uniforme con los elementos adyacentes, lo que no significa automáticamente que se pague todo el techo.
La edad del techo afecta la cobertura
Las aseguradoras suelen usar rangos de elegibilidad de 15 a 20 años para materiales no permanentes y de 25 años o más para tejas arquitectónicas, y los rangos varían según la aseguradora.
Obtenga la decisión por escrito
Pida una inspección que separe el daño de tormenta de la edad y el desgaste, pida a su aseguradora la cláusula de la póliza detrás de su alcance y verifique el registro HIC del contratista antes de firmar.
¿Qué debe hacer durante la primera semana, antes de que alguien decida?
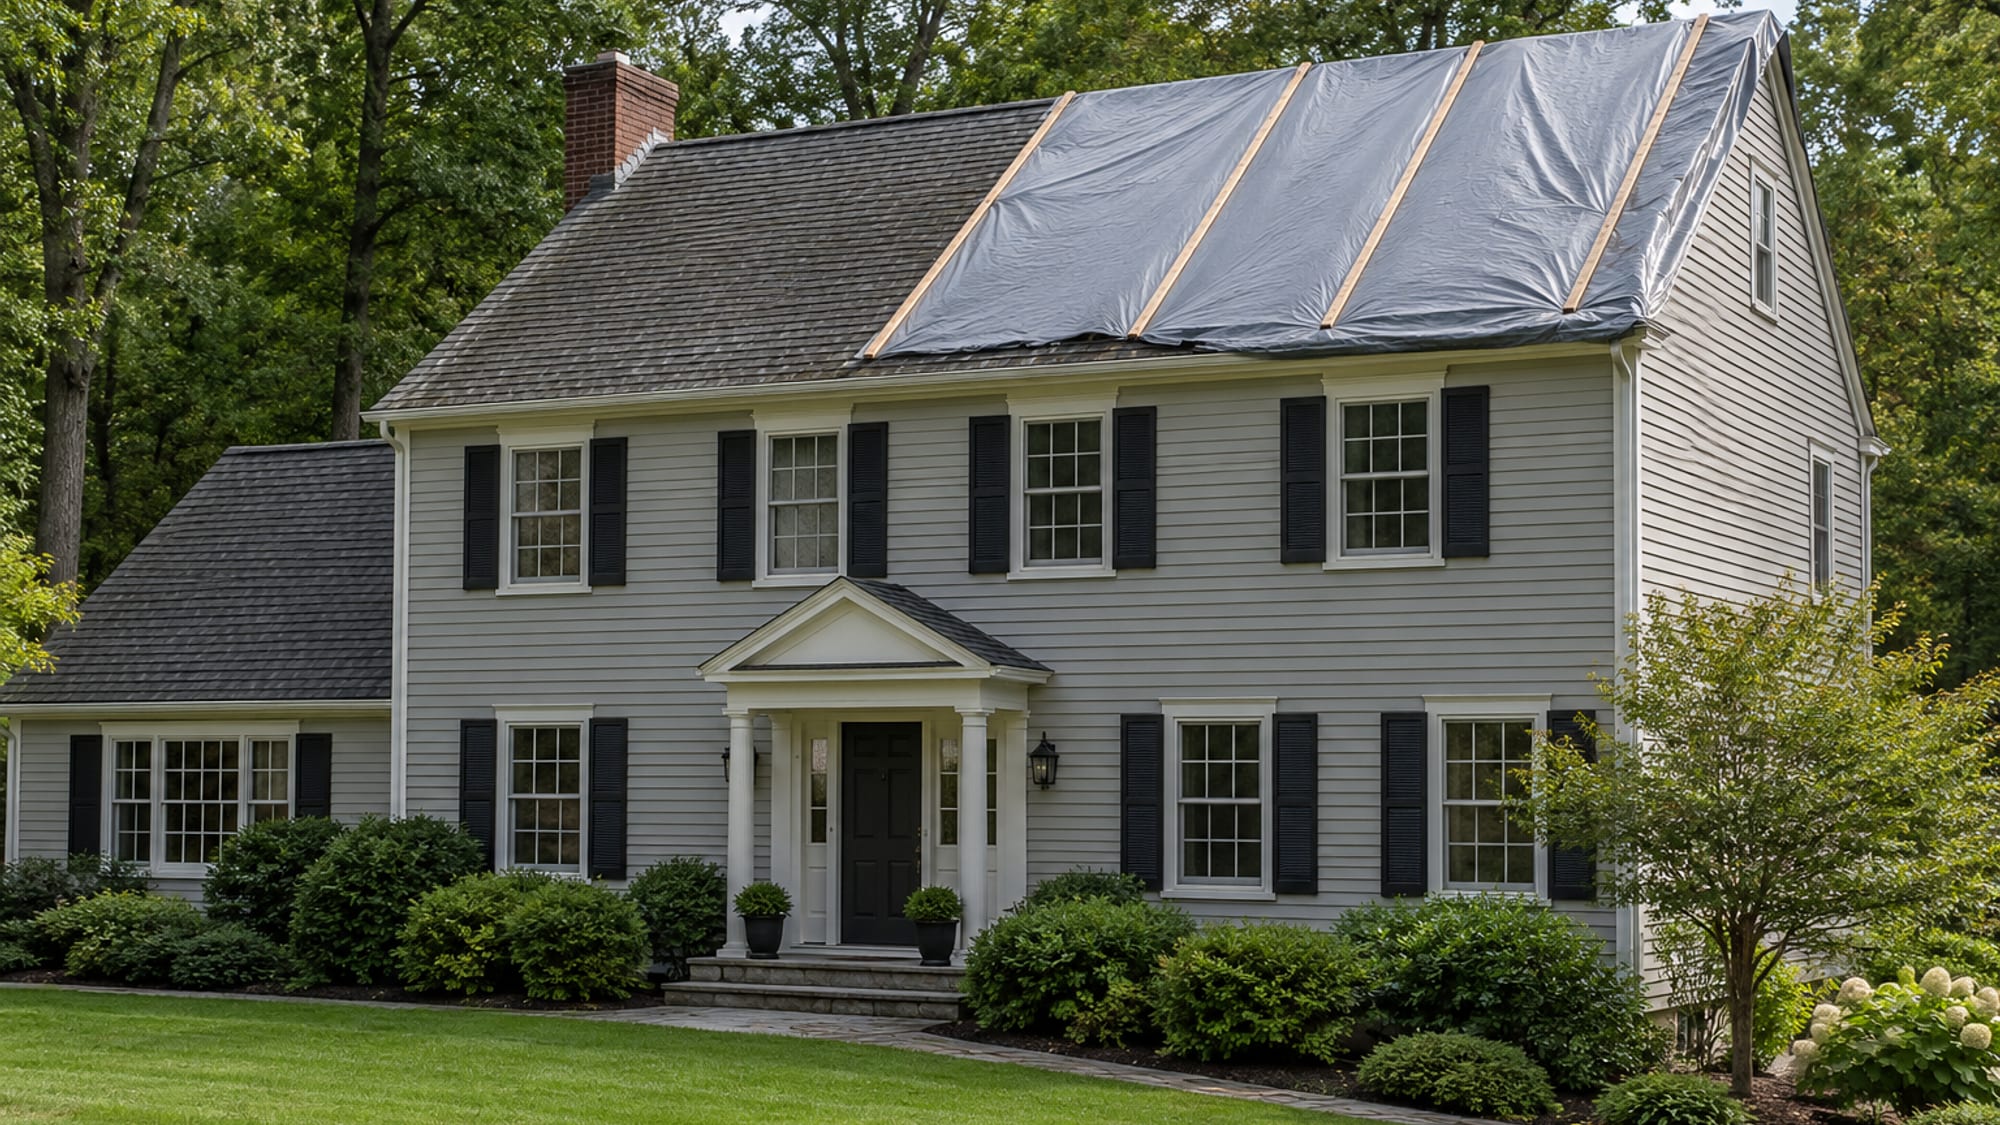
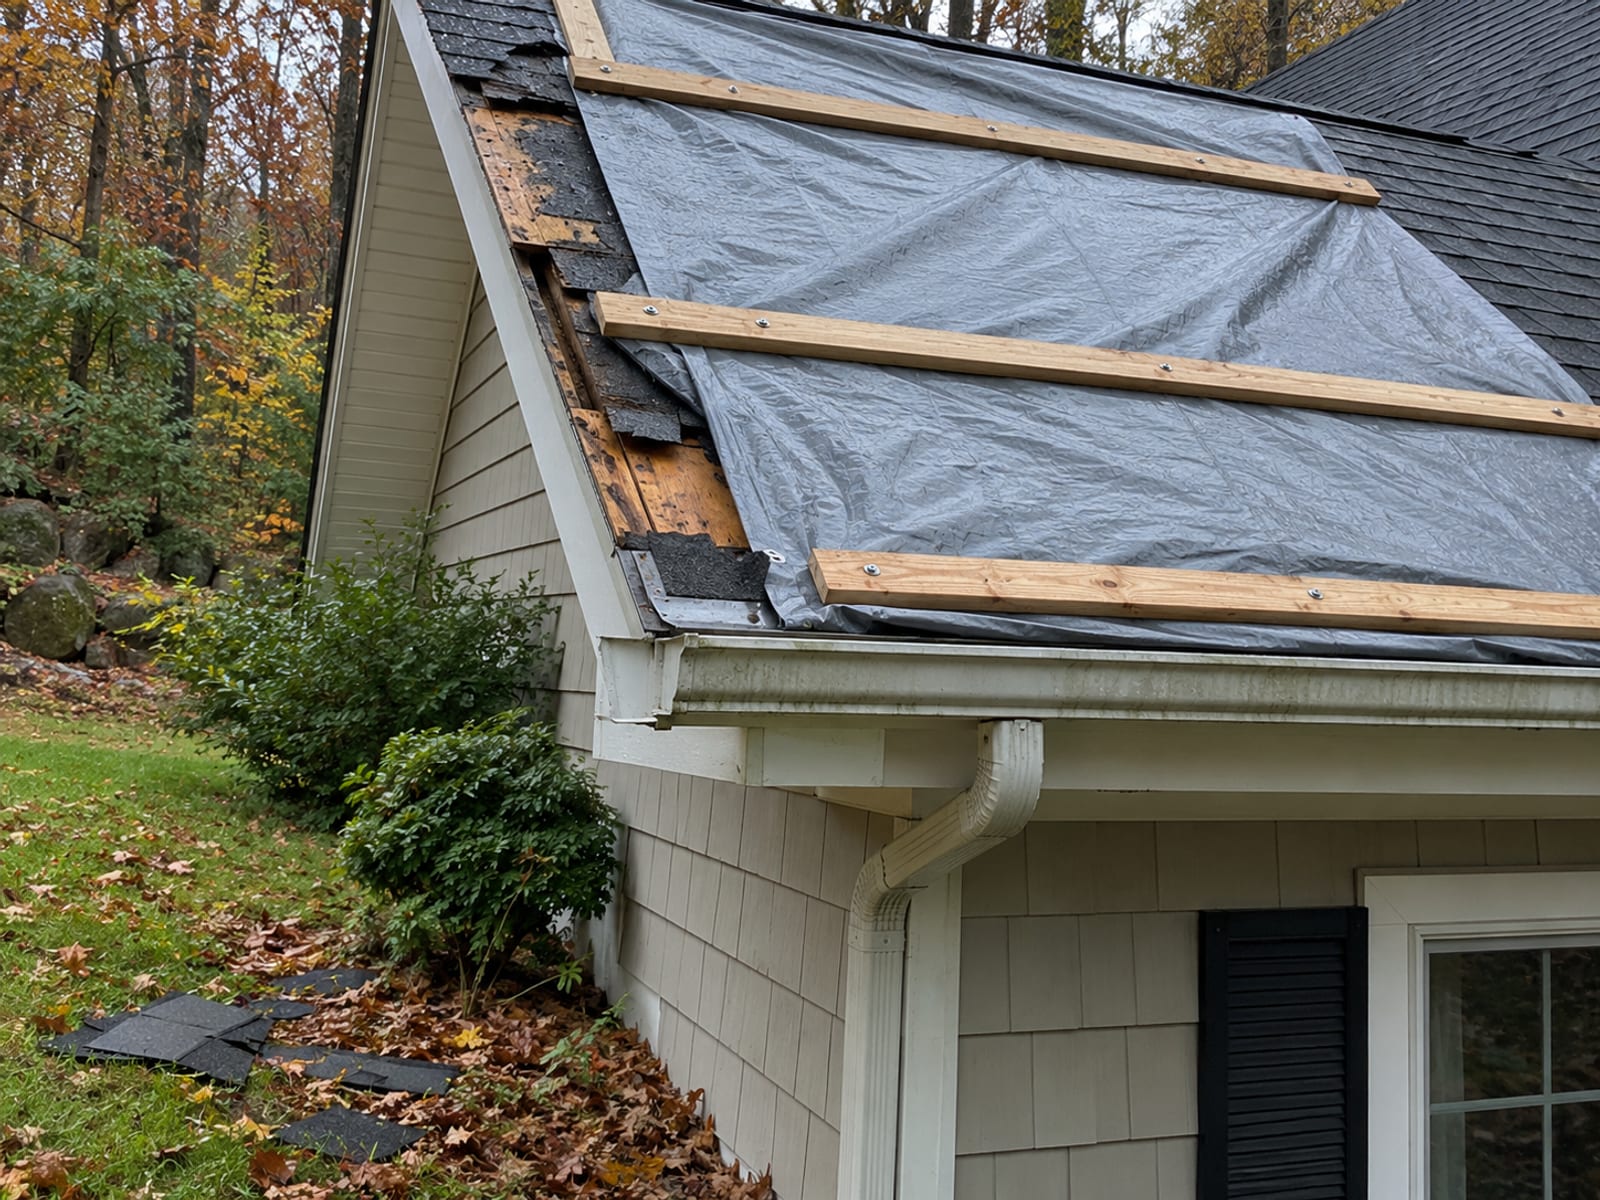
Primero proteja contra el agua, después tome la decisión. Si faltan tejas o tapajuntas, una lona temporal o una reparación de emergencia evita que entre más agua mientras reúne información. Haga que un contratista de techos realice ese trabajo, porque NRCA aconseja a los propietarios no intentar reparar por su cuenta daños de tormenta. Si el techo tiene una gotera esta noche, nuestros servicios de emergencia para techos están disponibles a toda hora.
Durante la semana, obtenga una inspección de techo por escrito. Debe describir por separado el daño de tormenta, el desgaste anterior, los problemas de mantenimiento, el trabajo en la base, los tapajuntas y cualquier trabajo que exija el código. Pida al inspector que indique la edad del techo, el número de capas, si las tejas están quebradizas o ya no se fabrican, si la base está dañada y si una reparación puede darle un resultado duradero que desvíe el agua. Nuestra publicación sobre las señales de daño por viento en un techo explica qué buscar primero desde el suelo.
El alcance de su ajustador y el de su contratista de techos podrían no coincidir. Es común, y es otra razón para tener los hallazgos por escrito antes de comprometerse con un plan.
¿Qué condiciones del techo deciden entre reparación y reemplazo?
Cinco aspectos toman la mayor parte de la decisión, y una buena inspección aborda cada uno. Una reparación es más viable cuando el daño está localizado, las tejas restantes todavía funcionan, la base y los tapajuntas están en buen estado y se pueden instalar correctamente materiales compatibles. El reemplazo es más viable cuando el daño es extenso, las tejas están quebradizas o ya no se fabrican, las capas complican el trabajo, la base de madera está comprometida o una reparación no produciría un techo duradero.
Reparar o reemplazar: lo que debe indicar la inspección
Indica reparación: Un área pequeña, una pendiente o un borde
Indica reemplazo: Varios planos del techo afectados
Toque un factor para ver cómo cambia el precio.
La fragilidad importa porque retirar tejas de un techo desgastado a menudo agrieta las que rodean la reparación. A veces, un contratista de techos solo puede saber si una reparación es realista al abrir el área dañada y revisar la base.
Las capas importan por el código. El código estatal limita las opciones para volver a techar mediante sus disposiciones adoptadas del código residencial, y NRCA describe el retiro completo y la instalación sobre la cubierta existente como las dos opciones básicas para volver a techar. También señala que los códigos de construcción a menudo permiten no más de una instalación sobre cubierta existente antes de exigir el reemplazo completo. Los requisitos de techos publicados por Tolland, por ejemplo, permiten no más de dos capas de tejas, y otros municipios establecen sus propias reglas.
Si se inclina por una reparación, nuestra página sobre reparación de techos explica qué implica una reparación localizada y dónde están sus límites.
¿Cómo maneja el seguro una pérdida parcial del techo?
El seguro comienza con la póliza. Una póliza de propietarios puede cubrir daños físicos directos de un evento de viento cubierto, sujeto a sus exclusiones, deducible, límites y la decisión de la aseguradora sobre la causa. El desgaste, el deterioro y el mantenimiento deficiente se tratan de manera distinta al daño repentino por tormenta, por eso la inspección debe mantenerlos separados.
Eso no significa automáticamente que se pague todo el techo. No hay un porcentaje universal en Connecticut a partir del cual una aseguradora deba reemplazar un techo completo. La aseguradora considera el daño cubierto, el lenguaje de la póliza, si el techo se puede reparar, la igualación, la condición del techo y cualquier límite. Pida a su aseguradora que identifique la cláusula de la póliza y le entregue el alcance por escrito detrás de su decisión de reparar o reemplazar.
También importa cómo se paga el reclamo. La cobertura de costo de reemplazo generalmente paga la reparación o el reemplazo sin descontar depreciación, hasta el límite y menos el deducible, mientras que la cobertura de valor real en efectivo descuenta la depreciación. La guía de reclamos y desastres del Insurance Department explica que una póliza de costo de reemplazo puede pagar primero el valor real en efectivo y liberar la depreciación recuperable después de que usted demuestre que se hizo el trabajo. Una póliza también puede tener límites específicos para el techo o resolver daños al techo según el valor real en efectivo, incluso cuando otras partes de la casa tienen cobertura de costo de reemplazo.
Si planea reemplazar el techo, avise después a su aseguradora o agente. Entregue la factura, el permiso o los registros de inspección final, detalles de materiales, fotos e información de garantía. Un techo nuevo puede afectar la suscripción, elegibilidad o descuentos, aunque los requisitos varían según la aseguradora.
¿Cómo encajan la igualación, la edad del techo y la regla del 25%?
Estos tres temas surgen en casi toda conversación sobre reclamos, y cada uno responde una pregunta distinta. La igualación pregunta si una reparación se vería y funcionaría como el resto del techo. La edad pregunta cuánta vida útil queda y cómo la considera una aseguradora. La regla del 25% pregunta si se necesita un permiso para una reparación pequeña.
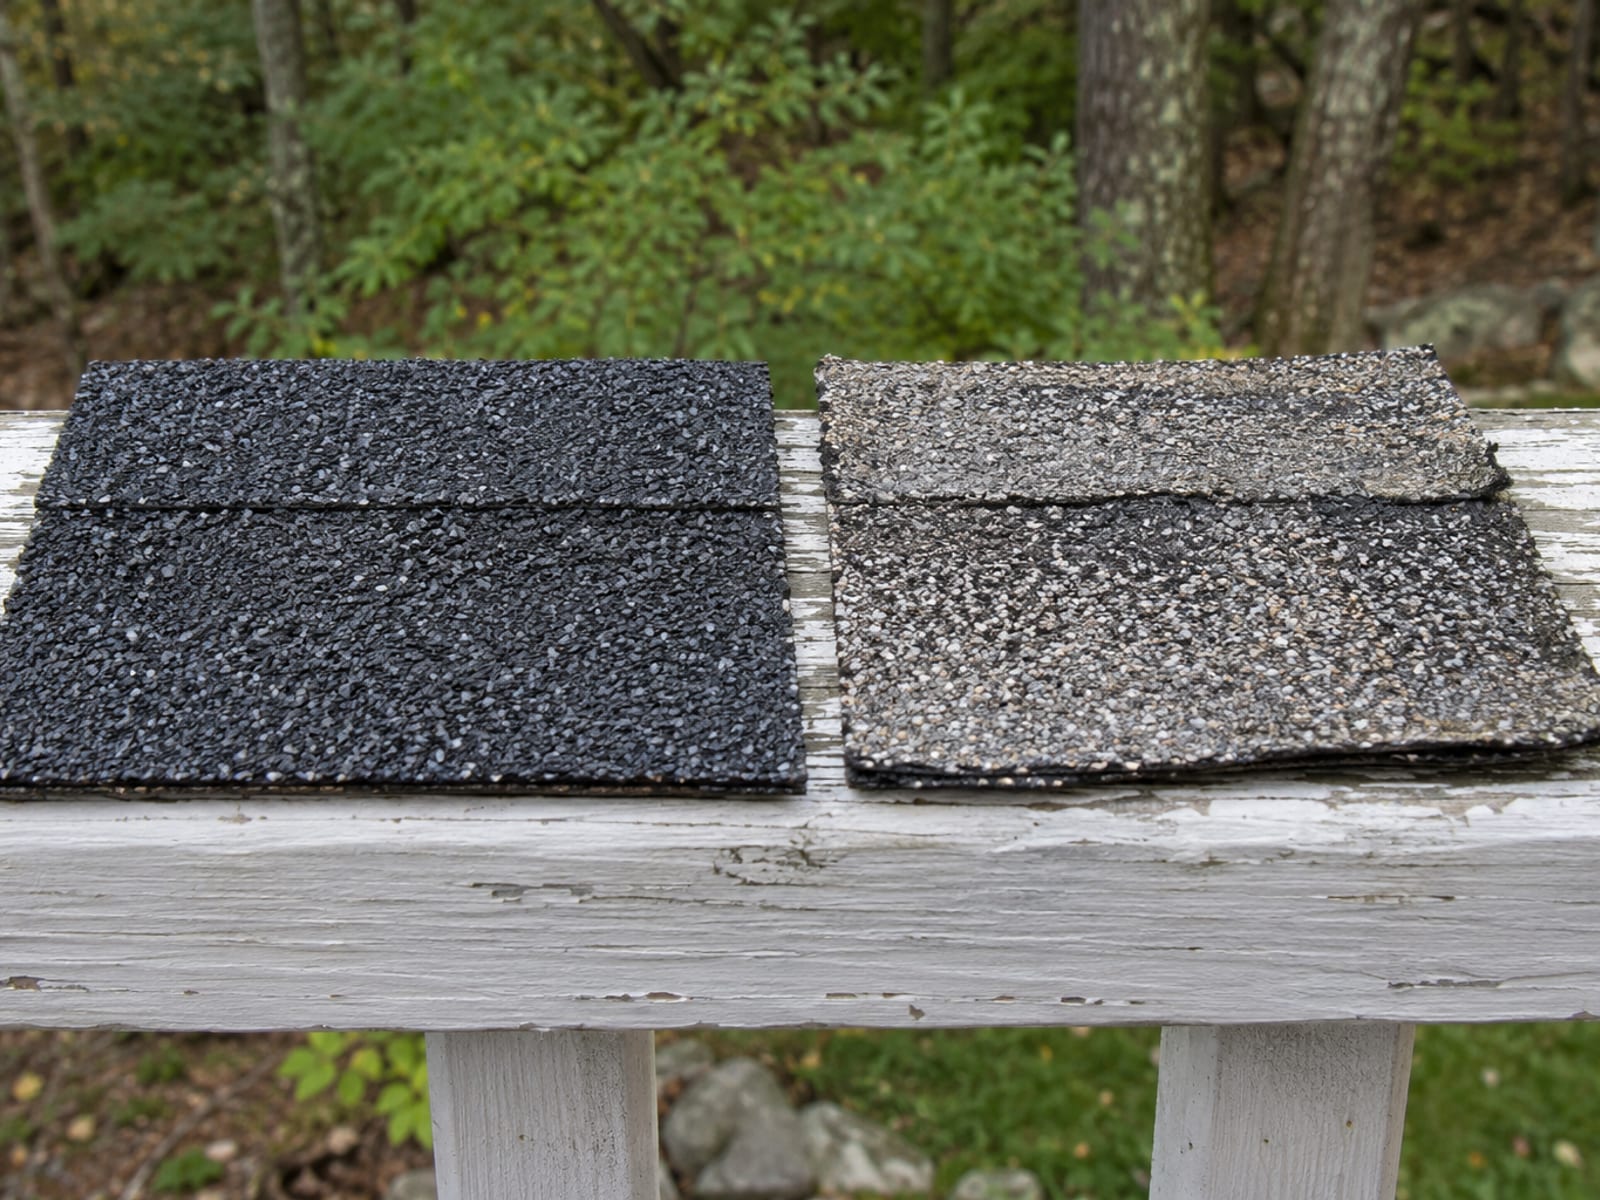
En cuanto a la igualación, una teja que ya no se fabrica, o que se ha descolorido y desgastado junto a un parche nuevo, puede dejar una reparación visiblemente distinta. Esa es la diferencia a la que se refiere el lenguaje de apariencia uniforme del Insurance Department, y por eso una inspección debe indicar si existe un color, perfil y tamaño compatibles. También afecta la decisión final, ya que una reparación que no se puede igualar puede no ser la mejor respuesta para usted incluso si evita la entrada de agua.
Sobre la edad, un aviso del Insurance Department de febrero de 2026 indica que las aseguradoras suelen revisar la edad y condición del techo, tejas faltantes o levantadas, tejas curvadas o agrietadas, varias capas y daños sin reparar al decidir si emiten o renuevan cobertura. Informa límites de elegibilidad comunes de 15 a 20 años para materiales no permanentes como asfalto, madera y caucho, y de 25 años o más para tejas arquitectónicas, y señala que las pautas varían según la aseguradora.
Son rangos comunes, no una regla estatal. Un techo de 15 años bien puede ser asegurable, según su material y condición. Un aviso de 2024 agrega que la decoloración o las marcas cosméticas por sí solas no deben justificar la no renovación. Si su aseguradora cita la edad, pida su regla de suscripción por escrito y su decisión de renovación.
Sobre la regla del 25%, el Connecticut State Building Code de 2022 enumera entre los trabajos exentos de permiso de construcción las reparaciones limitadas al 25% de la cubierta del techo y el siding dentro de un año calendario. No exige reemplazar el techo cuando el daño supera el 25%, ni decide la cobertura del seguro. Si su reparación supera ese límite, el efecto probable es que entre en juego un permiso.
¿Qué techos resisten mejor los vientos fuertes?
Si el reemplazo es la respuesta, elija el techo como un sistema y no solo una teja. El código de Connecticut relaciona las clasificaciones de viento para tejas asfálticas con la velocidad de viento de diseño. La tabla R905.2.4.1 enumera las clasificaciones ASTM D7158 D, G y H y las clasificaciones ASTM D3161 A, D y F en los rangos inferiores de velocidad de viento indicados, y exige clasificaciones más altas a medida que aumenta la velocidad de viento de diseño. Luego, las instrucciones del fabricante determinan cómo se instala la teja.
Pida la hoja de datos del producto, la clasificación de viento, las instrucciones de instalación, las condiciones de garantía y el programa de fijación propuesto antes de aprobar cualquier cosa. Puede requerirse un patrón de clavado mejorado para clasificaciones de viento más altas o para ser elegible para una garantía. Algunas partes del sistema importan más de lo que la mayoría de los propietarios espera:
- Tiras de inicio: Las instrucciones Pro-Start de GAF exigen tiras de inicio en aleros y bordes inclinados con un patrón de clavado definido, por lo que funcionan como parte de la resistencia al viento.
- Productos para cadera y cumbrera: Las instrucciones Z-Ridge de GAF especifican la dirección de inicio, la exposición y la colocación de clavos.
- Membrana base: El código exige membrana base con una membrana autoadherente mínima de 4-inch sobre las juntas de la base, con excepciones indicadas.
- Productos compatibles: Una garantía mejorada del fabricante puede exigir las propias tejas, tiras de inicio, remates de cumbrera, protección de base o barreras contra filtraciones del fabricante, instaladas exactamente como se especifica. La página de garantías residenciales de GAF es un lugar para leer esas condiciones.
La resistencia al impacto es una cuestión separada. Un producto clasificado para impacto aborda pruebas de granizo y no tiene automáticamente una clasificación de viento particular. Las instrucciones Duration Flex Storm de Owens Corning son un ejemplo del tipo de documento de instalación que debe pedir.
¿Qué significan los permisos, las inspecciones y el clima de Connecticut para el trabajo?
Confirme el permiso con su municipio antes de que comience el trabajo. El estado indica que muchos proyectos de mejoras para el hogar necesitan un permiso de construcción del municipio, y el permiso debe estar vigente antes de que comience el trabajo. Incluso cuando un contratista acepta obtenerlo, el propietario sigue siendo responsable de confirmar que el permiso existe. El Department of Consumer Protection lo explica en su guía para contratar a un contratista.
El clima de Connecticut es la razón por la que importan los detalles. El informe del National Weather Service de Hartford para 2025 registró 27.5 inches de nieve, 10 días con al menos una pulgada de nieve, cuatro eventos de nieve intensa, un reporte de granizo y un evento de lluvia helada. Estas son observaciones de Hartford, no un promedio estatal. La investigación de NOAA y NWS de 2023 contó 15 eventos significativos de granizo en Connecticut desde 1950 hasta mediados de 2023, usando un umbral de granizo de al menos dos inches de diámetro, ráfagas de viento de al menos 74.8 mph o un tornado EF2 o más fuerte.
Como referencia, Census QuickFacts informa aproximadamente 1.56 million unidades de vivienda en Connecticut en julio de 2025, con una tasa de ocupación por propietarios de 66.5% entre 2020 y 2024. Un techo aquí puede enfrentar carga de nieve, hielo y viento en el mismo año, por eso los detalles de membrana base, tapajuntas y fijación deben estar en el alcance por escrito.
¿Qué determina el costo de reparar o reemplazar?
Las cifras publicadas describen mejor los reemplazos que las reparaciones. La estimación de This Old House de 2026 calcula un reemplazo de techo en Connecticut en un promedio de $8,562, con un rango de $6,630 a $21,288, y describe esas cifras como estimados para presupuestar, no propuestas. Fixr informa costos de reemplazo en Connecticut de $12,000 a $16,000 en una actualización de enero de 2025, y la mayoría de los propietarios paga $6 a $10 por square foot.
Estos números difieren porque los techos son distintos. El tamaño, la pendiente, la geometría, los pisos, el material, el número de capas, el retiro, las reparaciones de base, los tapajuntas, los tragaluces, la ventilación, la membrana base, la protección contra hielo y agua, la disposición de residuos, los permisos y la mano de obra cambian el precio. Una reparación localizada por viento cuesta mucho menos que cualquiera de estas cifras de reemplazo, y su precio depende de su techo, así que pida un estimado detallado después de la inspección.
El seguro cambia lo que usted paga personalmente. Su deducible, depreciación, límites de póliza, mejoras exigidas por código y cualquier daño previo cambian el monto de su bolsillo. Pida un estimado que separe el daño de tormenta cubierto, el trabajo exigido por código, las mejoras y los artículos que usted pagaría por su cuenta.
¿Cómo evalúa a un contratista de techos de Connecticut?
Comience con el registro. Los contratistas de mejoras para el hogar que trabajan en techos residenciales deben estar registrados con el Department of Consumer Protection, y los solicitantes deben tener al menos $20,000 en seguro de responsabilidad civil general para calificar. Verifique el registro mediante el sistema eLicense estatal y lea usted mismo los requisitos de registro. Pida comprobante de seguro de responsabilidad civil y confírmelo con la aseguradora o el agente.
Haga las preguntas relacionadas con esta decisión. ¿La propuesta incluye retiro, el número de capas, una asignación para reemplazo de base, tapajuntas, tiras de inicio, remates de cumbrera, membrana base, protección contra hielo y agua, ventilación, disposición de residuos, tarifas de permisos e inspecciones? ¿Quién documenta el daño de tormenta y se comunica con el ajustador? Usted debe mantener el control del reclamo y no debe firmar nada que transfiera sus derechos sobre el reclamo sin entenderlo. Pida los detalles de certificación del fabricante y las instrucciones de instalación que regirán el trabajo.
Los errores que debe evitar son aceptar un alcance verbal, firmar bajo presión por una tormenta, elegir solo por alguien que tocó a la puerta, asumir que la cifra del 25% garantiza un reemplazo completo y depender de una garantía de producto sin confirmar las condiciones de instalación. El comunicado de prensa de DCP sobre contratos de mejoras para el hogar es una lectura breve antes de firmar. Si la inspección apunta a un reemplazo completo, nuestra página sobre reemplazo de techo explica el proceso, y la página sobre daño por viento explica cómo se maneja el trabajo por tormenta desde la primera llamada.
Preguntas frecuentes sobre reparar o reemplazar un techo dañado por el viento en Connecticut
¿En qué momento el seguro reemplazará un techo?
No hay un porcentaje universal en Connecticut. La aseguradora evalúa el daño cubierto, el lenguaje de la póliza, si se puede reparar, la apariencia uniforme, la igualación, la condición del techo y los límites aplicables. El Insurance Department indica que una pérdida parcial cubierta debe repararse o reemplazarse para lograr una apariencia razonablemente uniforme con los elementos adyacentes, lo que no significa automáticamente que se pague todo el techo.
¿Cuál es la regla del 25% para techos?
En el Connecticut State Building Code, las reparaciones limitadas al 25% de la cubierta del techo y el siding dentro de un año calendario están exentas de un permiso de construcción. No exige un reemplazo completo cuando se supera el 25%, ni decide la cobertura del seguro.
¿Cómo sé si mi techo necesita reparación o reemplazo?
Una reparación es más viable cuando el daño está localizado, las tejas restantes funcionan, la base y los tapajuntas están en buen estado y hay materiales compatibles disponibles. El reemplazo es más viable cuando el daño es extenso, las tejas están quebradizas o ya no se fabrican, hay varias capas, la base está comprometida o una reparación no sería duradera. Una inspección por escrito lo resuelve para su techo.
¿El seguro paga daños por viento en un techo?
Una póliza de propietarios puede cubrir daños físicos directos de un evento de viento cubierto, sujeto a sus exclusiones, deducible, límites y la decisión de la aseguradora sobre la causa. El desgaste, el deterioro y los daños anteriores se tratan de manera distinta. Su póliza y la investigación del reclamo determinan el resultado.
¿Un techo de 15 años es asegurable?
Puede serlo. La elegibilidad depende del material, la condición del techo, las pautas de la aseguradora y los hallazgos de la inspección. El aviso de 2026 del Insurance Department describe límites comunes de 15 a 20 años para materiales no permanentes y de 25 años o más para tejas arquitectónicas, y estos varían según la aseguradora.
¿Debo avisar a mi compañía de seguros si instalo un techo nuevo?
Sí. Notifique a su aseguradora o agente y envíe la factura de terminación, el permiso o los registros de inspección final, detalles de materiales, fotos e información de garantía. Un techo nuevo puede afectar la suscripción, elegibilidad o descuentos.
¿Qué techos resisten mejor los vientos fuertes?
Un sistema de techo correctamente diseñado e instalado, con un producto cuya clasificación de viento probada, sujetadores, hilera inicial, remates de cumbrera y membrana base correspondan al proyecto. Pida las clasificaciones ASTM D7158 y D3161 y las instrucciones de instalación del fabricante.
Verificación rápida: ¿reparar o reemplazar después de daños por viento?
1. ¿Qué es la regla del 25% en el Connecticut State Building Code?
2. Según la guía del Connecticut Insurance Department, ¿qué debe lograr una pérdida parcial cubierta?
3. ¿Qué condición favorece más el reemplazo que la reparación?
4. ¿Qué debe pedirle a su aseguradora cuando decide entre reparación y reemplazo?
5. ¿Qué debe verificar antes de firmar un contrato de techos?
Reflexiones finales
Si el daño se limita a una sola área y la base, los tapajuntas y las tejas a su alrededor están en buen estado y se pueden igualar, una reparación es una respuesta razonable. Si se extiende por varias pendientes, las tejas están quebradizas o cerca del final de su vida útil, o las capas y la base hacen que un parche no sea realista, el reemplazo es la opción más duradera. La regla del 25% es una cuestión de permiso, y su póliza y el alcance por escrito de la aseguradora responden la cuestión del dinero.
Obtener la respuesta por escrito lo protege de cualquier manera. Una inspección por escrito que separe el daño de tormenta de la edad y el desgaste, un alcance por escrito de su aseguradora y un contrato por escrito de un contratista registrado dejan menos espacio para sorpresas.
Si el viento ha dañado su techo, American Quality Roofing and Siding puede inspeccionarlo y explicarle por escrito lo que vemos, qué cubriría una reparación y si un reemplazo tiene más sentido. Servimos a propietarios en todo el centro y el oeste de Connecticut desde nuestra base en Brookfield, tenemos licencia y seguro con CT HIC #0633301, y ofrecemos estimados gratis y servicios de emergencia para techos 24/7. Solicite un estimado gratis o llámenos, y revisaremos sus opciones antes de que decida.
Escrito por Jose Zaruma, American Quality Roofing and Siding.
← Volver al blog